
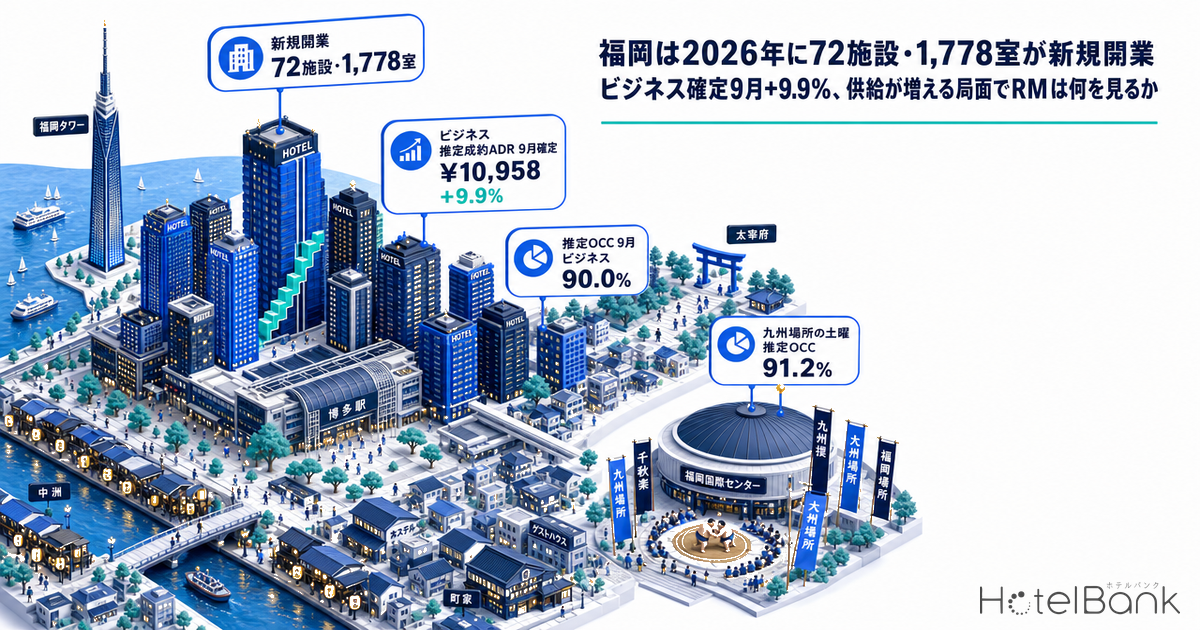
福岡県では2026年1月から10月中旬までに72施設・1,778室が新規に開業した(当社データベースへの登録ベース・開業日2026年1月1日〜10月15日)。前年2025年の通年実績である64施設・1,376室を、10か月弱の時点で施設数・客室数ともに上回っている。ただし供給の中身を業態別に分けると、客室数の72%にあたる1,288室は14施設のビジネスホテル・シティホテルに集中しており、残りはホステルや貸別荘など小規模な業態が件数を押し上げた格好だ。一方で価格側を確定月で見ると、ビジネスホテルの2026年9月の推定成約ADRは¥10,958(N=342)と前年同月の¥9,972(N=331)から+9.9%、シティホテルは¥18,547(N=43)と前年の¥15,212(N=37)から+21.9%で、供給増と価格上昇が同じ局面で進んでいる。本稿では新規供給の構成、確定月の推定成約ADR、9月の推定OCCの形状、11月の大相撲九州場所期間に向けたブッキングカーブを重ね、供給が増える局面でレベニューマネージャーが何を物差しにすべきかを整理する。
対象: 福岡県のビジネスホテル・シティホテル(推定成約ADRはビジネス N=342・シティ N=43施設、推定OCCはビジネス178施設・22,837室/シティ23施設・3,321室の固定コホート)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年10月18日。
本記事のデータについて
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
Key Takeaways
— 72施設・1,778室が2026年1月1日〜10月15日に開業し、2025年通年(64施設・1,376室)を上回った。客室の72%(1,288室)はビジネス・シティの14施設に集中している。
— ビジネスホテルの確定9月の推定成約ADRは¥10,958(+9.9%、N=331→342)。主要8都道府県で並べると北海道+8.9%・沖縄県+9.4%と同じ帯で、福岡固有の突出ではない。
— シティホテルの+21.9%は母集団がN=37→43に増えた月の値で、構成変化を含む。8月は+6.2%であり、自館の値上げ幅の根拠には母集団が安定した月を使いたい。
— 2026年9月の推定OCCはビジネス90.0%・シティ87.1%(固定コホート)。9月19〜23日の5連休で20日はビジネス99.9%に達し、最終日の23日は74.6%に落ちた。
— 九州場所期間の11月14日(土)は45日前で91.2%。試算では価格+5%でも最終の推定OCCが91.4%以上なら、据え置きで96.0%まで売り切った場合と同じRevPARが残る。
新規供給 — 72施設・1,778室のうち、室数の72%は14施設のビジネス・シティに集中している
まずは供給の全体像を確認したい。当社データベースに登録された福岡県の新規開業施設は、2026年1月1日から10月15日開業分までで72施設・1,778室に達し、2025年通年の64施設・1,376室をすでに超えた。施設数だけを見ると「開業ラッシュ」に映るが、業態別に分解すると構図はかなり異なる。27施設を数える貸別荘は合計で46室、23施設のホステルも308室にとどまり、客室1〜9室の小規模施設が43施設(132室)と件数の過半を占めている。
対照的に、ビジネス・シティホテルは施設数こそ14施設だが客室数では1,288室と全体の72%を担う。中でもシティホテルは5施設で761室と、1施設あたりの規模が大きい。2025年はビジネスホテル18施設・949室に対しシティホテル2施設・212室とビジネス主導の年だったのに対し、2026年はシティホテルの比重が逆転しており、上位価格帯への供給がまとまって入った年と読める。
表1 福岡県の新規開業施設 業態別(2026年1〜10月・2025年通年)
業態2026年 施設数2026年 客室数2025年 施設数2025年 客室数
シティホテル57612212ビジネスホテル952718949ホステル2330810145コテージ38011貸別荘27462326旅館11700ゲストハウス215512リゾートホテル11500カプセルホテル00127町家0033キャンプ場0011その他1900合計721,778641,376
2026年は1月1日〜10月15日開業の登録分、2025年は通年。出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=72施設/64施設)、ホテルバンク編集部より作成
規模階級で見ると、50室以上の施設は11施設・1,263室で客室数の71%を占め、100室以上に絞っても6施設・917室ある。2025年の50室以上が7施設・851室だったことと比べると、大型案件の厚みが増した一年といえる。時期の偏りにも注意したい。9月だけで8施設・462室が開業し、そのうちビジネス・シティが5施設・438室を占めた。下期の入口でまとまった客室が市場に加わった形であり、本稿で後述する9月以降の推定OCCやブッキングカーブは、この供給が織り込まれた状態での観測と理解しておきたい。
表2 福岡県の新規開業施設 規模階級別(2026年1〜10月・2025年通年)
規模階級2026年 施設数2026年 客室数2025年 施設数2025年 客室数
1〜9室43132418810〜49室183831643750〜99室53465352100室以上69172499
全業態。出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=72施設/64施設)、ホテルバンク編集部より作成
推定成約ADR — ビジネスは確定9月+9.9%、シティは+21.9%だが母集団の変化を含む
供給が積み上がる一方で、価格はどう動いたのか。確定月同士で比較できる2026年1〜9月の推定成約ADRを前年同月と並べると、ビジネスホテルは9か月すべてで前年を上回り、4月の+18.9%を最大に、8月の+2.2%(¥10,837対¥10,606)を最小として推移した。9月は¥10,958(N=342)対¥9,972(N=331)で+9.9%と、夏場に縮んだ伸び幅が再び広がっている。2026年1〜9月の水準は¥10,030〜¥11,738の帯に収まり、母集団もN=338〜342施設と安定しているため、ビジネスホテルの上昇は構成変化よりも市場全体の単価水準が切り上がった結果と読んでよいだろう。
シティホテルは様相が異なる。9月の¥18,547(N=43)は前年の¥15,212(N=37)から+21.9%という大きな伸びだが、ここには二つの要因が重なっている。第一に、前年9月の¥15,212は2025年のシティホテルでは1月の¥15,198に次いで低い月であり、比較の起点が低い。第二に、母集団が前年のN=37から今年はN=43へと6施設増えている。推定成約ADRはエリアの中央値ベースの指標であるため、新たに開業した施設が母集団に加わると、既存施設の価格が変わらなくても中央値そのものが動き得る。2026年に開業したシティホテル5施設・761室が上位価格帯であれば、+21.9%の一部は「市場の値上がり」ではなく「市場の顔ぶれの変化」として解釈する必要がある。シティの8月+6.2%・7月+3.1%と比べて9月だけが突出している点も、この見方を支持している。8月確定までに業態別の伸びがどう分岐してきたかは、福岡のADRはシティ+6.2%・ビジネス+2.2%へ分岐 — 推定成約ADRのYoYで読む2026年1〜8月確定値で月ごとに追っている。
推定成約ADR(税抜相当・月次)。実線は確定値、点線は現時点の販売状況に基づく推定値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
表3 推定成約ADRの前年同月比(福岡県・2026年1〜9月確定)
月ビジネス 2026ビジネス 2025前年比シティ 2026シティ 2025前年比
1月¥10,332(N=338)¥9,033(N=324)+14.4%¥19,571(N=38)¥15,198(N=36)+28.8%2月¥11,076(N=339)¥10,510(N=324)+5.4%¥17,736(N=38)¥15,840(N=36)+12.0%3月¥10,983(N=338)¥9,890(N=324)+11.1%¥17,937(N=39)¥15,408(N=36)+16.4%4月¥11,738(N=341)¥9,874(N=326)+18.9%¥17,899(N=40)¥17,506(N=37)+2.2%5月¥11,497(N=341)¥10,456(N=330)+10.0%¥18,846(N=40)¥17,717(N=37)+6.4%6月¥10,030(N=340)¥9,414(N=331)+6.5%¥16,011(N=40)¥15,818(N=37)+1.2%7月¥10,382(N=340)¥10,023(N=329)+3.6%¥16,608(N=40)¥16,106(N=37)+3.1%8月¥10,837(N=341)¥10,606(N=330)+2.2%¥18,479(N=41)¥17,406(N=37)+6.2%9月¥10,958(N=342)¥9,972(N=331)+9.9%¥18,547(N=43)¥15,212(N=37)+21.9%
確定月同士の比較。N=は推定に用いた施設数。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここで季節形状にも触れておきたい。2025年の確定値では、ビジネス・シティともに11月が年間の最高月で、ビジネス¥12,368(N=336)、シティ¥20,829(N=38)を記録した。九州場所とコンベンション需要が重なる月であり、福岡の価格カレンダーにおける最重要月といえる。2026年の10〜12月については現時点の販売状況に基づく推定値として、ビジネスが10月¥14,533・11月¥14,796・12月¥13,982、シティが10月¥21,367・11月¥23,484・12月¥20,335と、やはり11月が最も高い形で観測されている。ただしこれらは販売中の掲載状況から推定した値であり、確定値との単純比較は月末の確定を待つ必要がある。
表4 推定成約ADR 2026年10〜12月の現時点推定(福岡県)
2026年ビジネスシティ
10月(現時点推定)¥14,533(N=337)¥21,367(N=43)11月(現時点推定)¥14,796(N=336)¥23,484(N=42)12月(現時点推定)¥13,982(N=328)¥20,335(N=42)
現時点の販売状況に基づく推定値であり、月末の確定で変動し得る。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
主要都道府県との比較 — ビジネスの+9.9%は北海道・沖縄と同じ帯、福岡固有の突出ではない
福岡の伸びが市場固有のものかを確かめるため、同じ定義の推定成約ADR(確定月・業態別)で主要8都道府県の2026年9月を並べた。ビジネスホテルの福岡+9.9%は、北海道+8.9%・沖縄県+9.4%・広島県+12.1%とほぼ同じ帯に入る。8月も福岡+2.2%に対し北海道+2.5%・沖縄県+3.3%と、伸び幅の推移まで似通っている。地方の拠点都市で単価が切り上がる流れの中に福岡も位置していると読むのが自然だろう。
一方で前年比が大きく振れている府県は、比較の起点か当年の催事が特殊である。大阪府の−34.0%は前年2025年9月が大阪・関西万博の会期中だったことの反動であり、愛知県の+53.2%は2026年9月19日開幕のアジア競技大会(愛知・名古屋)が当年側に乗った結果と見られる。東京都はビジネスが+2.2%にとどまりシティは−10.3%、京都府は両業態とも前年を下回った。シティホテルについては、福岡の+21.9%は広島県+18.9%と並んで高い側にあるが、福岡は母集団がN=37→43と6施設増えており、N=29→31の広島県より構成変化の影響を受けやすい点を差し引いて読む必要がある。
表5 主要8都道府県の推定成約ADR前年比(2026年9月・8月確定)
都道府県ビジネス 2026年9月9月 前年比8月 前年比シティ 2026年9月9月 前年比8月 前年比
福岡県¥10,958(N=342)+9.9%+2.2%¥18,547(N=43)+21.9%+6.2%北海道¥10,842(N=437)+8.9%+2.5%¥16,485(N=75)+0.1%−11.3%沖縄県¥8,835(N=197)+9.4%+3.3%¥18,089(N=16)+7.5%−0.2%広島県¥8,554(N=187)+12.1%+0.8%¥12,897(N=31)+18.9%+8.4%東京都¥13,364(N=914)+2.2%−8.9%¥24,650(N=110)−10.3%−20.6%京都府¥11,701(N=327)−2.4%−15.6%¥20,179(N=61)−14.6%−10.2%大阪府¥8,872(N=504)−34.0%−33.6%¥13,077(N=97)−21.8%−24.4%愛知県¥11,701(N=321)+53.2%−3.6%¥18,141(N=31)+53.7%−10.0%
推定成約ADR(税抜相当・確定月)。N=は2026年9月の推定に用いた施設数。前年同月のNは福岡県ビジネス331・シティ37、北海道419・74、沖縄県193・11、広島県186・29、東京都894・107、京都府319・58、大阪府498・91、愛知県324・30。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
推定OCC — 9月はビジネス90.0%・シティ87.1%、連休と土曜が天井を作る
次に、供給が加わった後の稼働の形を見る。2026年9月の推定OCC(OTA掲載在庫ベース・宿泊日の45日前から直近までの観測に基づく)は、ビジネスホテルが月平均90.0%(対象178施設・22,837室、日により175〜181施設)、シティホテルが87.1%(対象23施設・3,321室、日により21〜25施設)だった。月内の山は敬老の日(21日)と秋分の日(23日)に挟まれた9月19〜23日の5連休で、9月20日(日)はビジネス99.9%・シティ99.8%、21日(月・祝)も98.7%・99.1%と、OTA上の掲載在庫がほぼ消えた状態になっている。一方で谷は5連休最終日にあたる秋分の日の23日(水・祝)で、ビジネス74.6%・シティ76.1%と、祝日であっても翌日が平日となる連休最終日の宿泊は需要が落ちる形がはっきり出た。
推定OCC(OTA掲載在庫ベース)・2026年9月・ビジネス178施設/シティ23施設の固定コホート。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
曜日別に平均すると、ビジネスホテルは土曜92.8%を頂点に月曜90.8%・火曜90.7%が続き、水曜87.8%が最も低い。シティホテルも土曜92.8%が頂点である点は同じだが、水曜83.8%・木曜84.5%の落ち込みがビジネスより深く、週半ばのレジャー需要の薄さが出ている。福岡のビジネスホテルは出張需要で週前半が埋まり、シティホテルは週末のレジャーで埋まるという、業態ごとの週内形状の違いが数値に表れた。
表6 曜日別の推定OCC(福岡県・2026年9月)
曜日ビジネス 推定OCCシティ 推定OCC
月曜90.8%87.5%火曜90.7%86.8%水曜87.8%83.8%木曜89.5%84.5%金曜89.0%87.7%土曜92.8%92.8%日曜89.2%87.4%
2026年9月の曜日別平均。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
10月に入ってからの経過分(1〜18日の18日間)も、ビジネス92.4%(対象179施設・22,829室)、シティ92.1%(対象25施設・3,354室)と9月を上回る水準で推移している。10月10日(土)はビジネス98.0%・シティ96.9%、15日(木)は98.2%・98.0%に達し、平日でも掲載在庫がほぼ尽きる日が出ているのに対し、三連休最終日の12日(月・祝)は82.1%・86.6%と9月23日と同じ形で落ち込んだ。9月に438室のビジネス・シティ供給が加わった直後の観測としては、吸収が進んでいる局面と読める。
ブッキングカーブ — 九州場所期間中の土曜は45日前時点で9割に達していた
では、これから先の需要はどう積み上がっているのか。大相撲九州場所は2026年11月8日(日)に福岡国際センターで初日を迎え、22日(日)が千秋楽となる。この期間を含む10月下旬〜11月の土曜と水曜について、宿泊日の45日前・30日前・直近時点の推定OCCを並べたのが次の表である(ビジネス179施設・22,829室/シティ24施設・3,331室の固定コホート、主要予約サイト掲載ベース)。
表7 九州場所前後の土曜・水曜のブッキングカーブ(福岡県・2026年10月下旬〜11月)
宿泊日ビジネス 45日前30日前直近シティ 45日前30日前直近
10/24(土)88.9%94.2%97.6%(7日前)82.7%89.8%96.9%(7日前)10/28(水)62.6%71.1%89.6%(11日前)75.0%80.6%87.6%(11日前)10/31(土)73.8%82.7%91.8%(14日前)77.9%86.3%90.4%(14日前)11/4(水)56.7%62.8%71.1%(18日前)70.7%72.9%77.8%(18日前)11/7(土)75.1%83.9%88.1%(21日前)80.5%85.8%88.4%(21日前)11/11(水) 場所中61.8%70.9%74.6%(25日前)70.4%78.4%80.5%(25日前)11/14(土) 場所中91.2%95.5%96.0%(28日前)93.5%95.6%95.9%(28日前)11/18(水) 場所中66.6%—74.8%(32日前)75.7%—80.3%(32日前)11/21(土) 場所中85.3%—91.1%(35日前)86.4%—90.7%(35日前)11/25(水)61.8%—64.2%(39日前)71.5%—73.9%(39日前)11/28(土)89.3%—89.8%(42日前)88.9%—89.4%(42日前)
推定OCC(OTA掲載在庫ベース)。「—」は宿泊日がまだ当該リードタイムに達していないことを示す。「場所中」は九州場所の開催期間(11月8〜22日)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
最も目を引くのは場所7日目にあたる11月14日(土)だ。ビジネスホテルは45日前の時点ですでに91.2%に達し、30日前に95.5%、28日前の直近では96.0%と、1か月以上前にOTA上の掲載在庫がほぼ尽きている。シティホテルも45日前93.5%から直近95.9%へと同じ形をたどった。初日前日の7日(土)はビジネス45日前75.1%・直近88.1%(21日前)、千秋楽前日の21日(土)は45日前85.3%・直近91.1%(35日前)と、こちらも高い水準で積み上がっている。興味深いのは場所後の28日(土)で、45日前の時点でビジネス89.3%・シティ88.9%と、場所中の土曜と遜色ない水準から始まっている。11月の福岡は九州場所の有無にかかわらず、土曜は早い段階で埋まる月といえる。
対照的に、場所中であっても水曜は様相が違う。11日(水)はビジネス45日前61.8%・30日前70.9%・直近74.6%(25日前)、18日(水)は45日前66.6%・直近74.8%(32日前)と、同じ週の土曜より45日前時点で19〜29pt低い位置から積み上がっている。場所前の4日(水)が45日前56.7%・直近71.1%(18日前)、場所後の25日(水)が45日前61.8%・直近64.2%(39日前)であることを踏まえると、場所中の水曜はやや高いものの、平日については「九州場所で一気に埋まる」というよりも、通常の平日カーブに数ポイントの上乗せがある程度と捉えるのが実態に近い。場所期間の平日単価が前年実績でどこまで押し上がったかは、大相撲九州場所15日間、福岡の平日単価はどこまで取れるかが同一施設パネルで検証している。
ブッキングカーブ(ビジネスホテル・179施設・22,829室)。X軸は宿泊日までの残り日数。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
平日と土曜の積み上がり方の違いは、より直近の日付でさらに明確になる。10月24日(土)のビジネスホテルは45日前88.9%から30日前94.2%、15日前97.1%、7日前の直近97.6%へと、45日間の上積みが+8.7ptにとどまった。一方で28日(水)は45日前62.6%から30日前71.1%、15日前86.8%、11日前の直近89.6%と、同じ期間で+27.0ptも積み上がり、しかも30日前から直近までの上積みが+18.5ptと後半に集中している。31日(土)も45日前73.8%から直近91.8%(14日前)で+18.0ptの上積みである。土曜は早く埋まり上積みが小さく、水曜は遅く埋まるが上積みは大きい。この型を前提に置くと、曜日ごとに価格を動かすべきタイミングが異なることが見えてくる。同じ土曜を旅館・リゾートを含む4業態で並べたときの型の違いは、福岡県の土曜ブッキングカーブを業態別に比較も参考になる。
感度分析 — 九州場所期間の土曜、価格を何%上げれば何%まで稼働が落ちてよいか
ブッキングカーブが示すとおり、場所期間中の土曜は45日前の時点で市場の推定OCCが9割前後に達している。では、この帯で価格階段を上げた場合、稼働がどこまで下がっても収益が維持されるのか。2026年11月のビジネスホテルの推定成約ADR(現時点推定 ¥14,796・N=336)を据え置きの基準に置き、価格の引き上げ幅と最終的な推定OCCの組み合わせで1室あたり売上(RevPAR)を試算したのが次の表である。最下行は、据え置きのまま11月14日(土)の市場直近値96.0%で売り切った場合のRevPAR(¥14,204)を維持するために必要な推定OCCを示す。
表8 感度分析:価格引き上げ幅×最終の推定OCCとRevPAR(2026年11月の土曜・試算)
シナリオ(2026年11月の土曜)価格据え置き
(¥14,796)価格+5%
(¥15,536)価格+10%
(¥16,276)価格+15%
(¥17,015)価格+20%
(¥17,755)
悲観:最終の推定OCC=85%¥12,577¥13,205¥13,834¥14,463¥15,092中位:最終の推定OCC=90%¥13,316¥13,982¥14,648¥15,314¥15,980楽観:最終の推定OCC=95%¥14,056¥14,759¥15,462¥16,165¥16,867据え置き・96.0%と同じRevPARに必要な推定OCC96.0%91.4%87.3%83.5%80.0%
試算。RevPAR=推定成約ADR×(1+引き上げ幅)×最終の推定OCC。基準ADRは2026年11月 ビジネスホテルの現時点推定(月平均・税抜相当、N=336)、基準の推定OCCは11月14日(土)の市場直近値(28日前時点)。自館の実績値ではない。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
読み方は単純で、価格を+5%上げても最終の推定OCCが91.4%以上なら、据え置きで96.0%まで売り切った場合と同じ1室あたり売上が残る。+10%なら87.3%、+15%なら83.5%が損益の分かれ目になる。11月14日(土)の市場は45日前の時点ですでに91.2%に達していたため、この日に限れば+5%の階段は「45日前の水準を最後まで維持できれば元が取れる」程度の控えめな設定といえる。一方で場所後の11月28日(土)も45日前89.3%と同水準から始まっており、九州場所だけでなく11月の土曜全体に同じ考え方が当てはまる。
ただし水曜には同じ表を当てはめないほうがよい。場所中の水曜でも45日前は61.8〜66.6%にとどまり、30日前から直近にかけて積み上がる型であるため、早い段階で価格を上げると後半の需要を取り逃がしやすい。上げ幅の判断は土曜に集中させ、水曜は直近の積み上がりを確認してから動くという曜日ごとの使い分けが、前節までの観測と整合する。
福岡のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
運営目線のインサイト
1. 供給増を「平均」ではなく「同じ規模帯・同じ価格帯」で捉える。2026年の新規1,778室のうち1,288室がビジネス・シティの14施設に集中し、50室以上が11施設・1,263室を占める。自館の競合として意識すべきは件数の多い小規模施設ではなく、この大型帯であり、とくにシティホテル5施設・761室が上位価格帯の母集団を動かしている可能性を念頭に、自館の価格帯が市場の推定成約ADR(ビジネス9月¥10,958・シティ¥18,547)のどこに位置するかを確認しておきたい。
2. シティの+21.9%を自館の値上げ余地としてそのまま読まない。母集団がN=37からN=43に増えた月の伸びは、顔ぶれの変化を含む。自館の前年同月比を評価する際は、ビジネスの+9.9%や8月のシティ+6.2%のように、母集団が安定した月の伸び幅を基準に置くほうが実態に近い。
3. 市場カーブと自館の予約ペースを「45日前・30日前・直近」の3点で照合する。11月14日(土)の市場は45日前で91.2%、10月24日(土)も88.9%から始まっていた。自館の土曜の45日前時点の予約率が市場より明確に低ければ価格が高すぎるか露出が足りない可能性があり、逆に市場より明確に高ければ早く売りすぎている可能性がある。水曜については45日前62.6%・30日前71.1%・直近89.6%(10月28日)のように後半に積み上がる型が市場の標準であり、早い段階の低い数字だけを見て値を下げる必要はない。
4. 11月は年間で最も高い月であることを価格カレンダーに反映する。2025年確定値ではビジネス¥12,368・シティ¥20,829と11月が最高月で、2026年の現時点推定でも11月が最も高い。九州場所(11月8〜22日)の土曜は45日前時点で9割前後から始まるため、この帯を通常の土曜と同じ階段で売り始めると上積みの機会を逃しやすい。
表9 アクションプラン
時間軸打ち手判断トリガー(記事中の数値)狙い
今日〜今週九州場所期間の土曜(11/7・14・21)と場所後の11/28の残在庫を確認し、残りがあれば上位プランから先に価格階段を一段上げる市場は11/14(土)で45日前91.2%・直近96.0%、11/28(土)で45日前89.3%。自館がこれより低く、かつ価格が市場の推定成約ADRを下回っているなら早期に埋まる土曜の上積み機会を取り切る
今日〜今週10/28(水)のような直近平日の最安プランを維持し、安易な直前値下げを見送る市場の水曜は30日前71.1%から直近89.6%へ+18.5ptの後半積み上がりが標準。自館の30日前時点の数字がこの帯に近ければ平日の後半需要を単価を崩さずに受ける
2週間以内11月の水曜(11/11・18・25)について、45日前時点の自館予約率と市場(61.8%・66.6%・61.8%)の差を記録し、差が大きい日だけ露出・プラン構成を見直す自館が市場より10pt以上低い水曜が複数ある場合曜日ごとの弱点を一律値下げではなく個別対応で埋める
2週間以内2026年開業の大型施設(50室以上11施設)の価格帯を自館の規模帯と照合し、自館の位置づけ(上・同・下)を明文化する自館の設定が市場の推定成約ADR(ビジネス¥10,958・シティ¥18,547)から大きく離れている場合供給増の影響を「平均」ではなく「同じ帯」で評価する
来月に向けて12月以降の土曜について、45日前・30日前・直近の3点で自館の目標予約率を曜日別に設定する9月実績の曜日別平均(ビジネス土曜92.8%・水曜87.8%、シティ土曜92.8%・水曜83.8%)を自館の実績と照合して曜日形状に合わせた価格階段を定着させる
来月に向けて10月・11月の確定値が出た段階で、自館の前年同月比を市場の確定値前年比と比べ、母集団の変化を考慮した上で単価方針を再評価する市場の確定前年比がビジネス9月+9.9%・シティ9月+21.9%(母集団N=37→43)であることを踏まえ構成変化と実勢の値上がりを切り分ける
数値はいずれも本文で提示した市場値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 供給が増える局面で見るべき3つの物差し
ここまでを整理すると、福岡の2026年は「件数の多い小規模供給」と「室数の多い大型供給」が同時に進み、価格は確定9月でビジネス+9.9%・シティ+21.9%、稼働は9月でビジネス90.0%・シティ87.1%、そして九州場所中の土曜は45日前時点で8割台後半〜9割に届く、という局面にある。レベニューマネージャーが持っておきたい物差しは次の3点に集約できる。
表10 供給が増える局面で見るべき3つの物差し
物差し本稿の値使い方
供給は規模帯で見る2026年 72施設・1,778室のうちビジネス・シティ14施設・1,288室(72%)、50室以上11施設・1,263室自館と同じ規模帯・価格帯の供給だけを競合として評価する
価格は母集団が安定した月で測るビジネス9月+9.9%(N=331→342)、シティ9月+21.9%(N=37→43)Nが大きく動いた月の伸びは構成変化を含むと見て、自館の値上げ幅の根拠にしない
カーブは曜日別に3点で追う土曜は45日前で9割前後(11/14 91.2%・10/24 88.9%)、水曜は45日前60%台から直近に+27.0pt上積み(10/28)土曜は早期から階段を上げ、水曜は後半の積み上がりを待つ
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
よくある質問
Q. 新規開業の施設数には小規模な貸別荘やホステルも含まれますか。
含まれます。本記事の72施設・1,778室は全業態の登録ベースで、貸別荘27施設(46室)やホステル23施設(308室)も数えています。ビジネス・シティホテルに限ると14施設・1,288室です。
Q. シティホテルの推定成約ADRが9月に+21.9%となった理由は何ですか。
前年9月が2025年で1月に次いで低い月だったことに加え、推定に用いた施設数がN=37からN=43に増えており、新規開業施設が母集団に加わった構成変化を含んでいます。市場全体の値上がりだけを示す数字ではない点に注意してください。
Q. 推定OCCは実際の客室稼働率と同じものですか。
異なります。OTA等に掲載された在庫の消化状況から推定した値で、掲載外の客室を消化済み側に数えるため実稼働率より高めに出ます。対象施設数と客室数を併記しているのはそのためで、水準そのものより日別・曜日別の形状を読む指標として使うことをおすすめします。
Q. 福岡の推定成約ADRの伸びは、他の都市と比べて高いのですか。
ビジネスホテルの確定9月+9.9%は、北海道+8.9%・沖縄県+9.4%・広島県+12.1%とほぼ同じ帯です。大阪府(−34.0%)は前年が大阪・関西万博の会期中、愛知県(+53.2%)は当年にアジア競技大会が重なっており、前年比の大きな振れは起点や催事の特殊性によるものです。
Q. 九州場所期間の土曜に価格を上げると、稼働はどこまで下がってもよいですか。
2026年11月のビジネスホテルの推定成約ADR(現時点推定 ¥14,796)を基準にした試算では、据え置きで96.0%まで売り切った場合と同じRevPARを維持するのに必要な最終の推定OCCは、+5%で91.4%、+10%で87.3%、+15%で83.5%です。自館の実績値ではなく市場値を使った目安です。
データについて
表11 データについて(定義・範囲)
項目定義・範囲
推定OCCOTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は総客室の30%以上をOTAに掲載する施設で構成した固定コホート(各宿泊日で同じ施設集合。本記事ではその施設数を併記)。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(掲載外の客室を消化済み側に数えるため高めに出る)。 本記事では2026年9月(30日間)、10月1〜18日、および2026年10月24日〜11月28日の対象宿泊日を扱う。
ブッキングカーブ宿泊日の45日前から直近までの観測に基づく。対象は上記固定コホート(ビジネス179施設・22,829室/シティ24施設・3,331室、主要予約サイト掲載ベース)。
推定成約ADROTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。
対象施設数推定成約ADRはビジネスホテル(2026年1〜9月 N=338〜342、2025年同期 N=324〜331)、シティホテル(2026年1〜9月 N=38〜43、2025年同期 N=36〜37)。推定OCCは2026年9月がビジネス178施設・22,837室(日により175〜181施設)、シティ23施設・3,321室(日により21〜25施設)。
新規開業当社データベースに登録された福岡県の新規開業施設(OTA掲載確認ベース。掲載は開業の数ヶ月前から開業後にかけて行われるため、直近の月の軒数は今後の掲載で増加する可能性がある)。2026年は開業日2026年1月1日〜10月15日、2025年は通年。全業態を含み、業態別・規模別の内訳を本文の表に示した。
データ時点2026年10月18日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
参考資料・出典一覧
■ データソース
新規開業はメトロエンジンリサーチの施設データベースに登録された福岡県の開業施設(2026年は開業日1月1日〜10月15日、2025年は通年、全業態)。推定成約ADRは同リサーチの業態別月次集計(ビジネスホテル・シティホテル、確定月と現時点推定)で、主要8都道府県の比較も同一定義。推定OCCとブッキングカーブは主要予約サイトの掲載在庫に基づく固定コホート(2026年9月・10月1〜18日、および10月24日〜11月28日の宿泊日)。九州場所の日程は日本相撲協会の公表日程を伝える報道による。
■ 試算前提
感度分析のRevPAR=推定成約ADR×(1+価格引き上げ幅)×最終の推定OCC。基準ADRは2026年11月のビジネスホテル現時点推定 ¥14,796(月平均・税抜相当、N=336)、基準の推定OCCは11月14日(土)の市場直近値96.0%(28日前時点)。引き上げ幅は0〜+20%の5段階、最終の推定OCCは85%・90%・95%の3シナリオ。損益分岐の推定OCC=96.0%÷(1+引き上げ幅)。土曜1日の値を月平均ADRで代用しており、日別の価格水準は扱っていない。
■ 限界・留意点
推定成約ADRはエリアの中央値ベースの推定値で、母集団(N)の増減による構成変化を含む。2026年10〜12月は販売中の掲載状況に基づく現時点推定で、月末の確定で変動し得る。推定OCCは掲載外の客室を消化済み側に数えるため実客室稼働率より高めに出る。新規開業の件数は掲載確認ベースで、直近の月は今後の掲載で増える可能性がある。感度分析は市場値による目安であり、個別施設の実績や価格弾力性を示すものではない。今後の開業計画は当社データでは把握できていない。
・ABEMA TIMES「大相撲 本場所・巡業日程」(11月場所 11/8〜22・福岡国際センター): https://times.abema.tv/sumo/schedule
・熊本日日新聞(共同通信)「大相撲九州場所の『御免札』設置 2年連続前売り初日完売」2026年10月8日: https://kumanichi.com/articles/2044389
・内部データ: メトロエンジンリサーチ、ホテルバンク編集部より作成