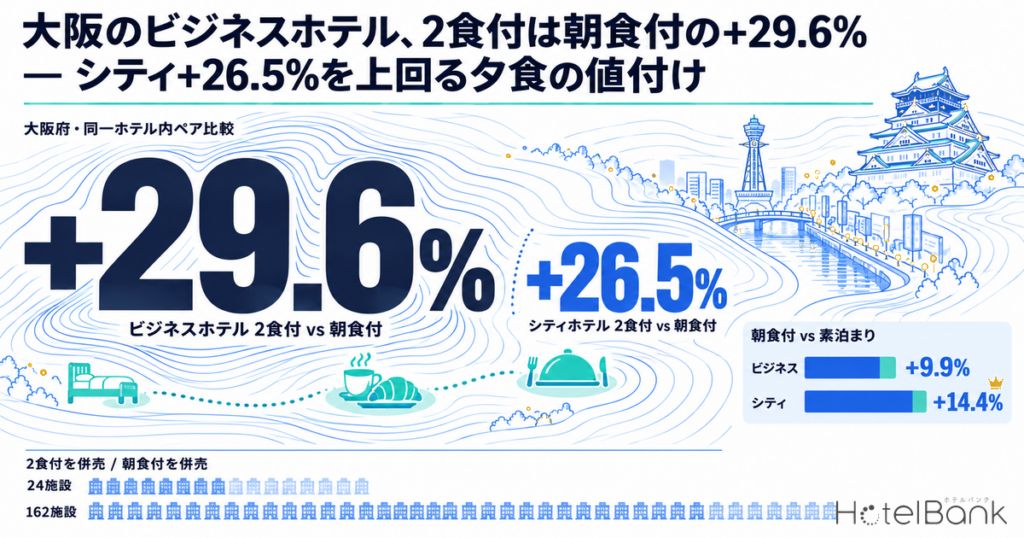

大阪府内のホテルが2026年10月宿泊分として販売している食事条件別のプランを、同一ホテル内で素泊まり・朝食付・2食付を併売する施設に絞って突き合わせると、ビジネスホテルの2食付は朝食付に対して+29.6%(N=24施設)、シティホテルでは+26.5%(N=21施設)の上乗せで売られていた。朝食付と素泊まりの差はシティ+14.4%(N=57)に対しビジネス+9.9%(N=162)とシティが上回るのに、夕食が加わると順位が入れ替わる。2食付を素泊まりと比べるとビジネス+47.9%(N=23)、シティ+43.1%(N=21)となり、夕食は朝食の3倍前後の上乗せを担っていることになる。ただし、夕食付を併売するビジネスホテルは朝食付ペアの162施設に対して24施設にとどまり、夕食の値付けは「少数の施設が高い上乗せで売る」構図だといえる。本稿はこの施設数の差を前提に、年末年始の料金表を組む前に食事プランの値付けと在庫配分をどう考えるかを、同一ホテル内ペア比較のデータから整理する。
対象: 大阪府のホテル(旅館を除く)で、同一ホテル内に食事条件の異なるプランを併売する施設のペア比較。2026年10月宿泊分は朝食付 vs 素泊まり N=242施設(ビジネス162・シティ57・デラックス15)、2食付 vs 朝食付 N=60施設(ビジネス24・シティ21・デラックス9)。本記事の食事プレミアムは同一ホテル内での差額を上乗せ率(%)で示したもので、価格水準そのものではない。価格指標として参照する推定成約ADRは、OTA等の販売データから推定される成約価格水準(税抜相当)で、定義は記事末尾。データ時点: 2026年10月21日。
本記事のデータについて
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
Key Takeaways
— +29.6%(N=24):大阪府のビジネスホテルの2食付は朝食付に対しこの上乗せ率で売られ、シティホテルの+26.5%(N=21)を上回る(2026年10月宿泊分・同一ホテル内ペア比較)。
— 朝食では順位が逆:朝食付 vs 素泊まりはシティ+14.4%(N=57)、ビジネス+9.9%(N=162)。夕食が加わると業態間の順位が入れ替わる。
— 24施設 / 162施設:2食付を併売するビジネスホテルは朝食付ペアの約15%にとどまり、夕食の値付けは「少数の施設が厚い上乗せで売る」構図である。
— ADR 前年比−34.0%:推定成約ADRの9月確定値はビジネス−34.0%、シティ−21.8%。率を維持しても円建ての差額は縮むため、食事の原価は円で点検したい。
同一ホテル内ペア比較 — 全ホテル平均では見えない食事の値段
まず、本稿の数字がどう作られているかを押さえておきたい。食事付プランの価格と素泊まりの価格を、市場全体の単純平均どうしで比べると、朝食付や2食付を売る施設はもともと価格帯の高い施設に偏るため、食事そのものの値段とは別の差が混ざってしまう。これを避けるため、本稿では同じ月に同じホテルが素泊まりと朝食付(あるいは朝食付と2食付)の両方を販売しているペアだけを取り出し、そのホテル内での差額を上乗せ率として集計した値を使っている。N= として示す数字は、このペアが成立した施設数である。旅館は2食付が標準で素泊まりが例外という逆の構造を持つため、比較の性質が異なることから対象に含めていない。ペアが5施設に満たない区分は、本稿では引用しない。
この手法で2026年10月宿泊分の大阪府を業態別に並べたのが表1である。朝食の上乗せ率は業態の格が上がるほど高く、ビジネス+9.9%(N=162)、シティ+14.4%(N=57)、デラックス+26.8%(N=15)と階段状になる。一方で、朝食付に夕食を加えた2食付の上乗せ率はビジネス+29.6%(N=24)が最も高く、シティ+26.5%(N=21)、デラックス+13.1%(N=9)と、朝食とは逆の順になっていた。朝食が安い業態ほど夕食の追加分が相対的に大きく見える、という読み方もできるが、施設数の差を含めてもう少し丁寧に見ていく必要がある。
食事条件の比較ビジネスホテルシティホテルデラックスホテル全体
朝食付 vs 素泊まり+9.9%(N=162)+14.4%(N=57)+26.8%(N=15)+13.5%(N=242)
2食付 vs 朝食付+29.6%(N=24)+26.5%(N=21)+13.1%(N=9)+24.7%(N=60)
2食付 vs 素泊まり+47.9%(N=23)+43.1%(N=21)+59.0%(N=9)+50.7%(N=59)
夕食付(朝食なし) vs 素泊まり+30.9%(N=12)+6.7%(N=7)—(N<5)+27.8%(N=25)
表1: 大阪府・2026年10月宿泊分・同一ホテル内ペア比較の上乗せ率(旅館を除く)。N=はペアが成立した施設数。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
図1: 業態別・食事条件別の上乗せ率(大阪府・2026年10月宿泊分・同一ホテル内ペア比較)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
表1で注意したいのは、各行のNが別々の施設集合だという点である。ビジネスホテルの「朝食付 vs 素泊まり」+9.9%は162施設のペアから、「2食付 vs 朝食付」+29.6%は24施設のペアから出ている。2つの上乗せ率を掛け合わせても「2食付 vs 素泊まり」の+47.9%(N=23)とはぴったり一致しないのは、このためだ。2食付を出す24施設は、朝食付の上乗せ率も162施設の平均とは異なる可能性があり、「夕食を出す施設群」と「朝食までの施設群」は別の値付けの文脈にあると考えるのが自然だろう。
朝食の上乗せ率 — 5〜10月の推移と区ごとの幅
朝食付と素泊まりのペアは施設数が多く、月ごとの動きを追える。図2は2026年5月宿泊分から10月宿泊分までの朝食上乗せ率を業態別に重ねたものだ。シティホテルは5〜9月に16.7〜18.5%(N=57〜58)の幅で推移してきたのに対し、10月宿泊分は14.4%とその幅の下限を下回っている。ビジネスホテルも5〜9月の9.6〜11.8%(N=154〜164)に対し10月は9.9%で幅の下寄り、デラックスは5〜9月の30.0〜33.2%(N=15)に対し10月は26.8%だった。3業態がそろって10月宿泊分で下寄りに出ている点は、素泊まり側の販売価格が秋の需要期に向けて先に上がり、朝食付との差が率で見ると縮んだ、という読み方ができる。10月宿泊分は販売途中の値であり、月末までに動く余地がある。
図2: 朝食付 vs 素泊まりの上乗せ率の月次推移(大阪府・2026年5〜10月宿泊分・同一ホテル内ペア比較)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
次に、同じ朝食の上乗せ率を市区町村で割ると、大阪府内でも立地によって幅があることが分かる。表2はビジネスホテルの2026年10月宿泊分をペア5施設以上の区・市に絞ったもので、北区+12.3%(N=20)、堺区+11.8%(N=5)、淀川区+10.8%(N=12)、中央区+10.7%(N=41)が府平均の+9.9%を上回る一方、西区+6.2%(N=14)と浪速区+5.6%(N=13)は半分程度にとどまっていた。シティホテルでは中央区+19.2%(N=12)が北区+13.1%(N=9)や淀川区+14.3%(N=8)を上回る。朝食の価値は、周辺に朝食を外で済ませられる店舗がどれだけあるか、宿泊客が朝に時間をかけるかどうかといった立地の文脈で変わるため、自館の朝食の値付けを考えるときは府全体の値より、同じ区の値を参照したい。なお、同じ朝食の上乗せ率を全国47都道府県で業態別に横並びにした結果は、朝食プレミアム全国47都道府県 — ビジネス中央値9.9%・シティ14.45%で整理している。
市区(ビジネスホテル)朝食付 vs 素泊まり 上乗せ率ペア施設数
北区+12.3%N=20
堺区+11.8%N=5
淀川区+10.8%N=12
中央区+10.7%N=41
吹田市+9.8%N=5
天王寺区+9.3%N=7
西区+6.2%N=14
浪速区+5.6%N=13
大阪府計+9.9%N=162
表2: 大阪府ビジネスホテルの市区別・朝食付 vs 素泊まり上乗せ率(2026年10月宿泊分・ペア5施設以上のみ)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
夕食の値付け — 2食付を出すビジネスホテルは少数だが上乗せは厚い
ここからが本稿の主題である。2食付と朝食付の両方を併売するビジネスホテルは、2026年10月宿泊分で24施設と、朝食付ペアの162施設に対して15%程度にすぎない。シティホテルでは57施設のうち21施設と4割近くに上がり、業態によって「夕食を出せる体制」の普及度が大きく違う。この少数の施設が付けている夕食の上乗せは、ビジネス+29.6%(N=24)、シティ+26.5%(N=21)と、朝食の上乗せ率(ビジネス+9.9%、シティ+14.4%)の2〜3倍に達していた。9月宿泊分でも2食付 vs 朝食付はビジネス+32.3%(N=24)、シティ+20.8%(N=21)と、ビジネスがシティを上回る関係は変わっていない。
興味深いのは、朝食を付けずに夕食だけを付けたプランの扱いだ。ビジネスホテルの「夕食付 vs 素泊まり」は+30.9%(N=12)で、2食付 vs 朝食付の+29.6%とほぼ同じ水準にある。つまりビジネスホテルでは、夕食1食の値段は朝食の有無にかかわらずおおむね一定で売られている。これに対してシティホテルの夕食のみプランは+6.7%(N=7)と小さく、2食付になると+43.1%(N=21)まで跳ね上がる。ペア数が7施設と少ないため断定は避けたいが、シティホテルの夕食のみプランには軽食に近い設計のものが混ざり、フルの夕食は2食付のセットとして売られている、という構図が示唆される。デラックスホテルは朝食が+26.8%(N=15)と厚い一方、2食付 vs 朝食付は+13.1%(N=9)と薄く、食事のどこに価値を乗せるかが業態で異なることが見てとれる。
ここまでを整理すると、大阪府のビジネスホテルにとって夕食付プランは「出している施設が少ないぶん比較される相手が少なく、朝食付の3割弱の上乗せが市場で通っている」商品だといえる。朝食付の上乗せ率が1割前後にとどまるのと対照的で、客室単価を食事で押し上げたい施設にとっては、朝食の値上げより夕食の追加のほうが率としては大きい。もちろん、夕食は原価も人員も朝食より重く、館内に提供できる設備があるかどうかが先に決まる。だからこそ、すでに夕食を出せる体制を持つ施設と、提携や仕出しで夕食付プランを組める施設は、この上乗せ率を値付けの参照点として使える立場にある。ビジネスホテルの2食付の上乗せ幅が県によってどれだけ開くかは、夕食の上乗せ幅は全国中央値+28.3% — ビジネスホテル2食プランの都道府県別ペア比較が都道府県別に掘り下げている。
推定成約ADRの文脈 — 単価が前年を下回る局面で上乗せ率が持つ意味
食事の上乗せ率は比率であるため、ベースになる客室単価が動くと円建ての差額も動く。そこで大阪府の推定成約ADRを確定月どうしで前年と比べておきたい。ビジネスホテル(N=504施設)の2026年9月は8,872円で、前年9月の13,450円(N=498)に対して−34.0%だった。シティホテル(N=97)は2026年9月が13,077円、前年9月は16,733円(N=91)で−21.8%である。8月も同じ方向で、ビジネスが8,772円(N=503)と前年同月の13,211円(N=499)を−33.6%下回り、シティは13,078円(N=97)で前年の17,291円(N=91)比−24.4%だった。前年の4〜10月は大阪・関西万博の会期(2025年4月13日〜10月13日)と重なっており、前年同月比の落差にはその反動が含まれると考えられる。万博翌年の前年比をどう読み替え、秋冬の基準単価をどこに置くかについては、大阪の確定7〜9月ADR — 大型イベント翌年のベースラインをどう引き直すかで詳しく整理している。
図3: 大阪府ビジネスホテルの推定成約ADR(税抜相当)年重ね。2025年・2026年1〜9月は確定値、2026年10〜12月は現時点の販売状況に基づく推定値(点線)。N=487〜504施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
直近の2026年10月宿泊分は、ビジネスが11,138円(N=498)、シティが15,405円(N=97)と、現時点の販売状況に基づく推定値では9月の確定値を上回る水準で売られている。ただしこれは販売途中のスナップショットであり、前年10月の確定値(ビジネス13,113円・シティ16,085円)との単純比較は月末の確定を待ちたい。11月・12月宿泊分も現時点ではビジネス11,019円(N=493)・10,170円(N=490)、シティ14,840円・13,943円(いずれもN=97)という推定値が出ており、秋の需要期から年末に向けて緩やかに下がる形状が見えている。
この局面で食事プランが持つ意味は2つある。1つは、ベース単価が前年を下回る以上、朝食の上乗せ率を維持しても円建ての差額は前年より小さくなるという点だ。朝食の原価は円建てで決まるため、率ではなく差額で原価を賄えているかを確認する必要がある。もう1つは、素泊まりの価格競争が厳しいときほど、同一ホテル内の食事付プランは「比較されにくい商品」として単価を守る役割を担うという点である。夕食付プランを出す施設が少ない業態では、その効果は相対的に大きい。
大阪のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
1. 朝食の上乗せ率は「府平均」ではなく「同じ区」で見る。自館の素泊まりと朝食付の差額を率に直し、ビジネスなら府平均+9.9%(N=162)と、表2の自館の区の値(北区+12.3%、中央区+10.7%、西区+6.2%、浪速区+5.6%など)の両方と並べたい。府平均を大きく上回っていても、同じ区の値に近ければ立地相場の範囲内であり、逆に区の値を下回っているなら朝食の提供形態や内容に対して値付けが控えめな可能性がある。
2. 夕食付は「比較相手が少ない」商品として値付けの参照点が違う。2食付 vs 朝食付の上乗せ率はビジネス+29.6%(N=24)・シティ+26.5%(N=21)で、これが市場で通っている水準である。夕食を出せる体制がある施設は、この率を起点に自館の2食付の差額を点検したい。出している施設数が少ないぶん、素泊まりほど横並びの価格比較にさらされにくいことが、この上乗せ率の背景にあると読める。
3. 夕食のみプランはビジネスホテルで独立した商品になり得る。ビジネスホテルの夕食付(朝食なし) vs 素泊まりは+30.9%(N=12)で、2食付 vs 朝食付とほぼ同じ率だった。早朝に出発するため朝食が不要な宿泊客に対し、夕食だけを付けたプランを別建てで用意する設計には検討の余地がある。シティホテルでは夕食のみが+6.7%(N=7)と薄いため、フルの夕食は2食付のセットで売るほうが市場の形に合っている。
4. 上乗せ率より差額で原価を確認する。推定成約ADRは9月確定値でビジネス−34.0%、シティ−21.8%と前年を下回っている。率を維持しても円建ての差額は縮むため、食事付プランの差額が食材・人員の原価を賄えているかを、率ではなく円で確認したい。年末年始の料金表を組む前に、この点検を済ませておくことが望ましい。
時間軸打ち手判断トリガー(記事中の数値に紐づく)狙い
今日〜今週自館の素泊まり・朝食付・2食付の差額を上乗せ率に換算し、表1と並べる朝食付の率が業態値(ビジネス+9.9%・シティ+14.4%)と同じ区の値(表2)の両方から大きく外れている場合朝食の値付けが立地相場の範囲内かを確認する
今日〜今週食事付プランの差額を円建てで原価と突き合わせる推定成約ADRが前年9月比でビジネス−34.0%・シティ−21.8%という局面で、率は維持できていても差額が原価を下回っている場合食事付プランが単価を守る商品として機能しているかを点検する
2週間以内夕食付・2食付プランの有無と提供体制(館内・提携)を棚卸しする夕食を出せる体制があるのに2食付を販売していない、あるいは2食付の差額が朝食付の+26〜30%(表1)を大きく下回っている場合比較相手の少ない商品で客室単価を押し上げる余地を確かめる
2週間以内日別に食事付プランと素泊まりの在庫配分を分ける需要の強い日に素泊まりへ在庫を寄せたまま、食事付の枠を日別で調整していない場合同じ客室在庫を単価の高いプランから埋める配分に変える
来月に向けて年末年始の料金表で食事付プランの差額を円建てで設定し直す11月・12月宿泊分の推定成約ADR(ビジネス11,019円・10,170円、シティ14,840円・13,943円、現時点推定)に対して、前年と同じ差額を据え置いたままの場合ベース単価が動く月に食事の差額だけが取り残されるのを防ぐ
来月に向けて朝食上乗せ率を月次で追う点検カレンダーを作る図2の5〜10月の幅(シティ14.4〜18.5%・ビジネス9.6〜11.8%)から自館の率が外れた月素泊まり価格の変動に食事の差額が追随しているかを月単位で確認する
表3: 食事プラン見直しのアクションプラン。トリガーの数値はいずれも本記事の表1〜2・図2〜3で示した値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 食事プランを見直すときの3つの物差し
第1に、朝食の上乗せ率は業態と立地で決まる。大阪府の2026年10月宿泊分ではビジネス+9.9%(N=162)、シティ+14.4%(N=57)、デラックス+26.8%(N=15)と業態で階段状になり、ビジネスの中でも区によって+5.6%から+12.3%まで幅があった。自館の朝食は、府平均より同じ区の値に照らして点検したい。
第2に、夕食は朝食付に対して+26〜30%が市場で通っている水準である。2食付 vs 朝食付はビジネス+29.6%(N=24)、シティ+26.5%(N=21)で、朝食の上乗せ率の2〜3倍に相当する。出している施設が少ない業態ほど比較相手が少なく、夕食を出せる体制を持つ施設にとっては単価を押し上げる商品になり得る。
第3に、上乗せ率は比率であり、ベース単価が動けば円建ての差額も動く。推定成約ADRが9月確定値で前年を下回る局面では、率ではなく差額で原価を確認し、年末年始の料金表では食事の差額を据え置かずに設定し直すことが望ましい。
よくある質問
Q. 食事プレミアム(上乗せ率)はどう計算しているのか。
同じ月に同じホテルが素泊まりと朝食付(あるいは朝食付と2食付)の両方を販売しているペアだけを対象に、そのホテル内の差額を率に直し、エリア・業態ごとに集計した値である。全ホテルの単純平均どうしの比較ではないため、食事付プランを売る施設が高価格帯に偏ることによる差は含まれない。旅館は対象に含めていない。
Q. ビジネスホテルの2食付がシティホテルより高い上乗せ率なのはなぜか。
本稿のデータから言えるのは、2食付を併売するビジネスホテルが24施設と少なく、朝食付ペアの162施設に比べて比較される相手が少ないという構図である。素泊まりの価格が横並びで比較されやすいのに対し、夕食付は施設ごとの内容差が大きく、率としての上乗せが通りやすいと考えられる。
Q. 10月宿泊分の数値は確定値か。
10月宿泊分は販売途中のスナップショットであり、月末までに変動する余地がある。推定成約ADRについても、2026年10月以降は現時点の販売状況に基づく推定値で、前年の確定値との単純比較は月末の確定を待つ必要がある。
データについて
食事プレミアム(上乗せ率): 大阪府内のホテル(旅館を除く)のうち、同一ホテル内で食事条件の異なるプランを同じ月に併売している施設のペアを対象に、ホテル内の差額を率として集計した値(2名利用のプラン基準)。N=はペアが成立した施設数で、5施設未満の区分は引用していない。対象月は2026年5〜10月宿泊分で、2026年10月宿泊分は朝食付 vs 素泊まり N=242(ビジネス162・シティ57・デラックス15)、2食付 vs 朝食付 N=60(ビジネス24・シティ21・デラックス9)、2食付 vs 素泊まり N=59(ビジネス23・シティ21・デラックス9)、夕食付 vs 素泊まり N=25(ビジネス12・シティ7)。全体のNは業態別のNの合計と一致しない場合がある。
推定成約ADR: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。対象は大阪府のビジネスホテル N=487〜504施設、シティホテル N=89〜97施設(月により変動)。前年同月比は確定月どうしのみ比較した。
本記事は稼働率指標を扱っていない。
データ時点: 2026年10月21日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
参考資料・出典一覧
・2025年日本国際博覧会(大阪・関西万博)公式サイト(会期 2025年4月13日〜10月13日): https://www.expo2025.or.jp/
・内部データ: 出典:メトロエンジンリサーチ、ホテルバンク編集部より作成