
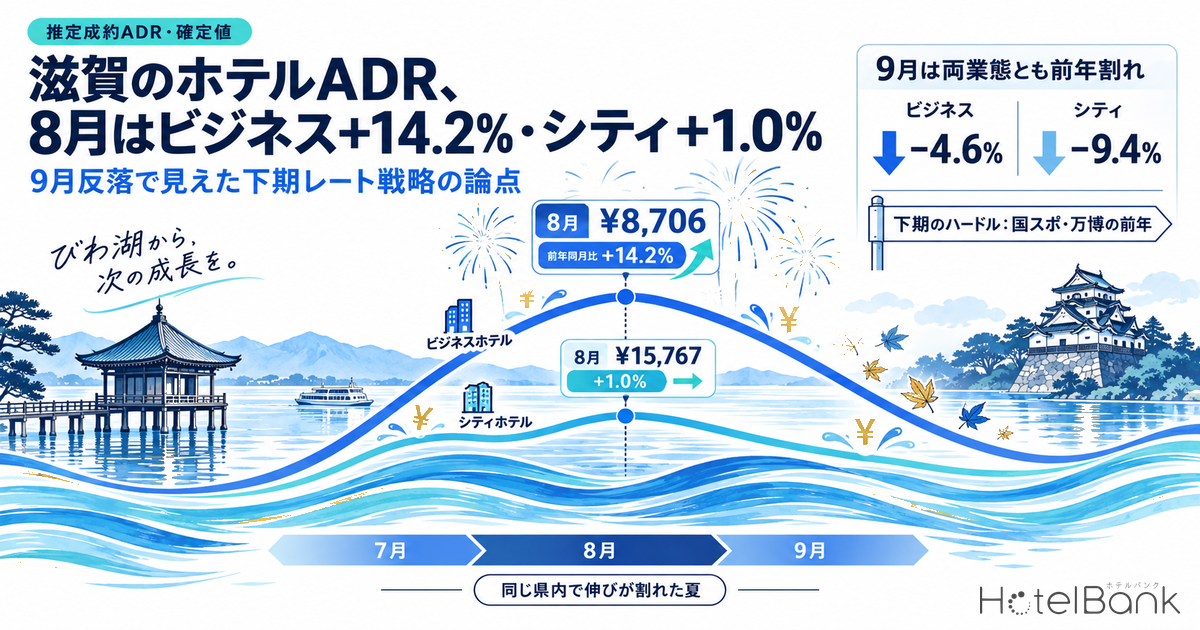
滋賀県のビジネスホテルの推定成約ADRは、確定した2026年8月に¥8,706(N=80)と前年同月比+14.2%まで伸びた一方、シティホテルは¥15,767(N=12)で+1.0%にとどまり、同じ県内で伸びが割れた。さらに10月上旬に確定した9月はビジネスが−4.6%、シティが−9.4%と、そろって前年を下回っている。本稿では施設単位の分布、市別の内訳、周辺府県との比較からこの3か月を読み解き、前年のハードルが高い下期に向けたレート戦略の論点を整理する。
対象: 滋賀県のビジネスホテル N=80施設・シティホテル N=12施設(いずれも2026年8月の確定値)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年10月6日。
Key Takeaways
— 8月はビジネス+14.2%・シティ+1.0%:2026年8月の滋賀県の推定成約ADR(確定値)はビジネスホテル¥8,706(N=80施設)、シティホテル¥15,767(N=12施設)で、伸び率に13.2ポイントの開き。
— 9月は両業態とも前年割れ:ビジネス−4.6%(¥7,505)、シティ−9.4%(¥13,872)。ただしビジネスは2024年9月比では+11.1%で、上昇基調は保っている。
— 77施設中40施設が+10%以上:8月を同一施設で比べるとビジネスの過半が二桁増。シティも12施設中10施設が上昇し、割れていたのはシティの施設間だった。
— 京都−15.6%・大阪−33.6%のなかで上昇:8月のビジネスホテルは京都府・大阪府が前年を大きく下回るなか、滋賀は+14.2%と逆行した。
— 前年10月は+18.7%:国スポと万博が重なった前年10月(¥7,861)が下期最大のハードル。前年比と2年前同月比を並べて自館の位置を測りたい。
7〜9月の確定値 — ビジネスは8月に+14.2%、9月は一転して前年割れ
まずは県全体の確定値を並べる。ビジネスホテルは7月が¥7,425で前年同月比+4.5%、8月が¥8,706で+14.2%と、夏本番に向けて伸び幅を広げた。これに対しシティホテルは7月+0.4%、8月+1.0%とほぼ横ばいで、8月の伸び率には業態間で13.2ポイントの開きが生じている。
ところが9月は景色が変わった。ビジネスは¥7,505で−4.6%、シティは¥13,872で−9.4%となり、両業態がそろって前年に届かなかった。2026年1〜9月の9か月でビジネスが前年割れとなったのは9月だけであり、夏の勢いがそのまま秋へ続いたわけではないことがわかる。1〜6月の業態別の推移は、滋賀の推定成約ADR、2026年上期は業態で二極化で整理している。
表1:滋賀県の推定成約ADR(確定値)— 2026年7〜9月と前年同月
業態月2025年2026年前年同月比施設数(2025/2026)
ビジネスホテル7月¥7,108¥7,425+4.5%N=83/82
ビジネスホテル8月¥7,621¥8,706+14.2%N=82/80
ビジネスホテル9月¥7,866¥7,505−4.6%N=82/80
シティホテル7月¥12,338¥12,389+0.4%N=12/12
シティホテル8月¥15,606¥15,767+1.0%N=12/12
シティホテル9月¥15,312¥13,872−9.4%N=12/11
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
年ごとの線を重ねると、この動きの位置づけがはっきりする。図1のビジネスホテルは、2024年8月¥7,092、2025年8月¥7,621、2026年8月¥8,706と8月の水準を2年続けて切り上げてきた。一方で9月は2025年の線(¥7,866)の下へ潜ったものの、2024年9月の¥6,754と比べれば+11.1%高い位置にとどまっている。
図1:滋賀県ビジネスホテルの推定成約ADR(年重ね・すべて確定値、2026年は1〜9月)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
シティホテルの形は対照的だ。図2のとおり8月は2024年¥15,783、2025年¥15,606、2026年¥15,767と3年続けて狭い幅に収まり、夏の天井がほとんど動いていない。加えて2026年は3月−6.7%、4月−1.2%、5月−3.3%、6月−4.7%と春先から前年割れが続いており、7・8月の小幅プラスは「伸び悩み」というより「前年並みへの戻り」と読める。
図2:滋賀県シティホテルの推定成約ADR(年重ね・すべて確定値、2026年は1〜9月)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
施設単位の分布 — 8月はビジネス77施設中40施設が+10%以上、シティも12施設中10施設が上昇
ただし、県全体の中央値だけでは「一部の施設が大きく引き上げたのか、全体が動いたのか」を区別できない。そこで両年の同じ月に確定値がそろう施設だけを取り出し、施設ごとの前年同月比を並べたのが表2である。
表2:同一施設で見た前年同月比の分布(両年の確定値がそろう施設のみ)
業態月対象施設別の前年同月比(中央値)+10%以上0〜+10%未満前年割れ
ビジネスホテル7月79施設+5.7%26施設30施設23施設
ビジネスホテル8月77施設+10.3%40施設22施設15施設
ビジネスホテル9月77施設−4.5%12施設15施設50施設
シティホテル7月12施設+4.6%3施設4施設5施設
シティホテル8月12施設+7.7%5施設5施設2施設
シティホテル9月11施設+0.8%3施設3施設5施設
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ビジネスホテルの8月は、77施設のうち40施設(52%)が+10%以上、うち22施設は+20%以上の上昇だった。前年割れは15施設と約2割にとどまり、施設別の中央値も+10.3%に達している。つまり8月の+14.2%は一部の突出ではなく、過半の施設が二桁で単価を引き上げた結果といえる。
9月はこの分布がそっくり裏返った。77施設中50施設(65%)が前年を下回り、うち26施設は−10%以下まで下げている。施設別の中央値は−4.5%で、県全体の−4.6%とほぼ重なった。
一方で、シティホテルの8月は読み方に注意が要る。県全体の中央値は+1.0%だが、施設単位では12施設中10施設が前年を上回り、施設別の中央値は+7.7%になる。残る2施設はいずれも−10%以下の下落で、12施設の中央値は中位の2施設の水準で決まるため、上げた施設と下げた施設が打ち消し合った形だ。シティは「上がらなかった」のではなく、「施設ごとの方向が割れて中央の水準が動かなかった」と捉えるのが実態に近いだろう。
市別の内訳 — 8月の上昇は大津・草津など県南部、9月の反落は長浜・草津・彦根
次に、ビジネスホテルの動きを市別に分解する。表3は対象が5施設以上ある8市の確定値を、8月と9月で並べたものである。
表3:市別のビジネスホテル推定成約ADR(確定値・対象5施設以上の8市)
市2025年8月2026年8月前年同月比2025年9月2026年9月前年同月比施設数
大津市¥8,110¥10,904+34.5%¥9,117¥9,002−1.3%N=11〜12
草津市¥8,678¥9,960+14.8%¥9,906¥8,473−14.5%N=7
彦根市¥8,360¥9,022+7.9%¥8,520¥7,699−9.6%N=11〜12
長浜市¥8,649¥9,577+10.7%¥9,259¥7,716−16.7%N=9
近江八幡市¥8,532¥7,523−11.8%¥7,492¥7,323−2.3%N=8〜9
甲賀市¥6,750¥6,737−0.2%¥6,310¥6,715+6.4%N=7〜8
東近江市¥6,898¥9,130+32.4%¥7,102¥7,076−0.4%N=6
湖南市¥7,416¥8,684+17.1%¥7,202¥7,471+3.7%N=5〜6
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
8月に目立つのは大津市で、¥8,110から¥10,904へと+34.5%の上昇だった。東近江市の+32.4%、湖南市の+17.1%、草津市の+14.8%が続き、近江八幡市(−11.8%)と甲賀市(−0.2%)は前年並みか前年割れにとどまっている。同一施設の比較で見ても、JR琵琶湖線沿いの大津・草津・守山・栗東の4市(23施設)は施設別の中央値が+17.2%で、18施設が+10%以上だった。彦根・長浜・米原の3市(21施設)は+8.2%、その他の市町(33施設)は+6.2%であり、8月の伸びは県南部が牽引したことになる。
9月は逆に、8月に伸びた地域と県北東部がそろって下げた。長浜市−16.7%、草津市−14.5%、彦根市−9.6%が大きく、同一施設の比較でも先の4市は中央値−6.5%(23施設中18施設が前年割れ)、彦根・長浜・米原の3市は−8.1%(21施設中17施設が前年割れ)となっている。その他の市町は+0.7%と横ばいを保った。
さらに単価帯で切ると、反落の所在がより明確になる。前年9月の単価が高かった上位3分の1(26施設・前年9月¥9,228以上)は施設別の中央値が−15.9%で、24施設が前年割れだった。これに対し下位3分の1(25施設)は+3.1%と前年を上回っており、9月の下げは「前年に高い単価を付けた施設」に集中していたと読める。
周辺府県との比較 — 京都・大阪が前年割れの8月に滋賀は上昇、9月は周辺4県が二桁増のなか前年割れ
ここで視野を広げ、周辺府県のビジネスホテルと並べてみる。表4は同じ定義の確定値で、8月と9月の前年同月比を比べたものだ。
表4:周辺府県のビジネスホテル推定成約ADR(確定値)— 8月・9月の前年同月比
府県2025年8月2026年8月前年同月比2025年9月2026年9月前年同月比施設数(2026年8月/9月)
滋賀県¥7,621¥8,706+14.2%¥7,866¥7,505−4.6%N=80/80
福井県¥7,966¥8,847+11.1%¥7,184¥7,923+10.3%N=45/46
岐阜県¥7,510¥8,057+7.3%¥7,242¥8,713+20.3%N=122/122
奈良県¥8,936¥9,461+5.9%¥7,888¥9,035+14.5%N=31/32
三重県¥7,825¥7,696−1.6%¥6,365¥7,633+19.9%N=93/93
京都府¥11,846¥9,993−15.6%¥11,992¥11,701−2.4%N=325/327
大阪府¥13,211¥8,772−33.6%¥13,450¥8,872−34.0%N=503/504
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
8月の滋賀県+14.2%は、表4の7府県で最も大きい伸びだった。京都府が−15.6%(¥11,846→¥9,993)、大阪府が−33.6%と前年を大きく下回るなかでの上昇であり、京都府との単価差は前年8月の¥4,225から¥1,287へ縮んでいる。背景として押さえておきたいのは前年の特殊要因で、大阪・関西万博は2025年4月13日から10月13日まで開かれていた。会期中だった前年8月に滋賀県の伸びは2024年比+7.5%にとどまっており、越えるべき水準が京阪ほど高くなかったと考えられる。大阪で万博翌年の反動が広がった経緯は、大阪の推定成約ADR、万博翌年の反動は月を追って深まったが月次で追っている。
なお、8月上旬のびわ湖大花火大会は2025年が8月8日(金)、2026年が8月6日(木)といずれも同じ月の開催で、土曜・日曜の回数も両年とも5回ずつだった。行事の月ずれや曜日配列では説明しにくく、県南部の施設が夏の価格水準そのものを切り上げたと見るのが自然だろう。
一方で9月は構図が反転する。前年が万博の会期中だった京都府(−2.4%)と大阪府(−34.0%)を除けば、岐阜県+20.3%、三重県+19.9%、奈良県+14.5%、福井県+10.3%と周辺4県が二桁の伸びを示しており、そのなかで滋賀県だけが−4.6%と前年を下回った。2026年9月は19日から23日が5連休となり、滋賀県のビジネスホテルも推定OCC(OTA掲載在庫ベース)が19日98.7%、20日99.8%、21日99.6%(対象45〜46施設/客室4,334〜4,429室・主要予約サイト掲載ベース)まで埋まっている。稼働が高かったにもかかわらず単価が前年に届かなかったのは、比較対象の側に理由があると読むのが妥当だ。この5連休の予約がどの時点で積み上がったかは、滋賀の5連休(9/19〜9/23)は前半3日で決着で宿泊日別に確認できる。
その前年9月には、滋賀県で国民スポーツ大会(わたSHIGA輝く国スポ)が開かれていた。会期前競技が9月6日に始まり、本会期は9月28日から10月8日まで、総合開・閉会式の会場は彦根市である。2025年9月のビジネスホテルは2024年比+16.5%と大きく伸びており、大会と万博終盤が重なった前年の水準が、そのまま今年のハードルになった格好だ。
下期のハードル — 前年10月はビジネス+18.7%、越えるより「どこまで守るか」の局面
9月の反落が前年要因によるものだとすれば、同じ構図は下期にも続く。表5は、これから比較対象になる前年度下期の確定値と、その月が当時どれだけ伸びていたかを示している。
表5:下期のハードル — 前年度下期(2025年10月〜2026年3月)の確定値と、その時点の前年同月比
月ビジネス 前年度の確定値その前年同月比シティ 前年度の確定値その前年同月比
10月¥7,861(N=83)+18.7%¥14,227(N=12)+8.3%
11月¥7,859(N=83)+10.3%¥15,922(N=12)+2.1%
12月¥7,078(N=83)+5.8%¥11,614(N=12)+1.5%
1月¥6,984(N=83)+11.4%¥11,283(N=12)+2.8%
2月¥6,682(N=84)+3.4%¥11,415(N=12)+3.7%
3月¥7,337(N=83)+6.8%¥11,914(N=12)−6.7%
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ビジネスホテルで最も高い壁は10月である。前年10月は¥7,861で2024年比+18.7%と、9月の+16.5%をさらに上回る伸びだった。国スポの本会期が10月8日まで、万博が10月13日まで続き、月末の25日から27日には全国障害者スポーツ大会(障スポ)も開かれている。11月の¥7,859(+10.3%)、12月の¥7,078(+5.8%)と進むにつれて前年の伸びは落ち着くため、前年比の見え方は10月を底に徐々に改善していく可能性がある。
シティホテルは事情が異なり、前年の伸びは10月+8.3%、11月+2.1%、12月+1.5%と小さい。11月の¥15,922は2025年の年間最高値で、紅葉期の単価をどこまで再現できるかが焦点になる。もっとも9月が前年比−9.4%で2024年9月(¥13,867)とほぼ同水準に戻ったことを踏まえると、シティは前年比だけでなく2年前の水準も併せて確認しておきたい。
推定OCCで見る足元 — 8月は平日が土曜を上回り、10月の土曜は45日前で8割前後
価格の次は、稼働の形を確かめる。表6は2026年8月のビジネスホテルについて、推定OCC(OTA掲載在庫ベース)を曜日別に平均したものである(対象34〜41施設/客室3,351〜4,191室・主要予約サイト掲載ベース)。月平均は90.4%だった。
表6:2026年8月の曜日別 推定OCC(滋賀県ビジネスホテル・OTA掲載在庫ベース)
曜日日数平均最高の日最低の日
月曜5日90.0%8/10(94.2%)8/31(80.7%)
火曜4日94.9%8/4(96.6%)8/25(92.7%)
水曜4日92.9%8/19(96.0%)8/26(90.6%)
木曜4日93.5%8/13(96.8%)8/27(90.5%)
金曜4日87.1%8/14(95.1%)8/28(81.4%)
土曜5日92.1%8/22(95.9%)8/29(86.1%)
日曜5日83.9%8/9(94.6%)8/30(74.4%)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
曜日別では火曜94.9%、木曜93.5%、水曜92.9%と平日の中日が上位に並び、土曜の92.1%を上回った。最も高かったのは8月13日(木)の96.8%と8月4日(火)の96.6%で、最も低かったのは8月30日(日)の74.4%である。夏休みの観光需要だけでなく、平日の業務需要が土台を支えていた形と読める。
続いて、10月の予約進捗をブッキングカーブで確認する。表7と図3は、宿泊日の45日前から直近までの推定OCCの推移を宿泊日別に追ったものだ。
表7:10月の宿泊日別ブッキングカーブ定点(滋賀県ビジネスホテル・対象44施設/客室4,317室)
宿泊日45日前30日前直近の観測45日前からの上積み
10/10(土・3連休初日)82.0%90.6%98.4%(5日前)+16.4pt
10/14(水)62.0%67.8%83.7%(9日前)+21.7pt
10/17(土)82.8%89.8%93.7%(12日前)+10.9pt
10/21(水)65.3%70.7%83.0%(16日前)+17.7pt
10/24(土)75.6%85.2%93.3%(19日前)+17.7pt
10/31(土)83.1%89.7%91.4%(26日前)+8.3pt
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
図3:10月の宿泊日別ブッキングカーブ(滋賀県ビジネスホテル・対象44施設/客室4,317室・主要予約サイト掲載ベース)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
土曜と平日では、予約の入り方がはっきり違う。10月の土曜は45日前の時点で75.6〜83.1%まで埋まっており、3連休初日の10月10日は30日前に90.6%、5日前には98.4%に達した。これに対し水曜は45日前が62.0〜65.3%と低く始まり、30日前以降に10月14日で+15.9pt、10月21日で+12.3ptを積んでいる。平日は直前30日で形が決まり、土曜は45日前より手前で大勢が決まるという、二つの型が併存している。
滋賀のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
ここまでのデータを、自館の運営にどう引き寄せるか。滋賀県でビジネスホテルやシティホテルを運営する立場から見た読み方を4点に整理する。
1. 県の中央値と自館の位置を分けて見る。ビジネスホテルの8月は中央値が¥8,706(+14.2%)で、同一施設の比較では77施設中40施設が+10%以上だった。自館の8月の前年比が一桁台であれば、過半の施設より控えめな着地だったことになり、来夏の価格カレンダーを見直す余地がある。
2. 9月の前年割れを需要の弱さと決めつけない。5連休前半(19〜21日)の推定OCCは98.7〜99.8%まで埋まっており、−4.6%は前年9月が2024年比+16.5%だったことの裏返しと読める。2024年9月比では+11.1%であり、前年比と2年前同月比の2本の物差しを並べて評価したい。
3. 前年比で最も厳しく見えるのは10月になりやすい。前年10月は¥7,861(+18.7%)と下期で最も高い伸びだった。前年の大会期間に高単価を付けた施設ほど、9月(上位3分の1で−15.9%)と同じ形の反落が出やすいと考えられる。
4. 曜日で予約の型が違う。10月の土曜は45日前で75.6〜83.1%、水曜は62.0〜65.3%だった。土曜は早い段階の価格設定が、平日は直前30日の価格の守り方が、それぞれ収益を左右しやすい構造といえる。
表8:下期に向けたアクションプラン(時間軸つき)
時間軸打ち手判断トリガー(本記事の数値)狙い
今日〜今週10月後半の平日の価格を点検し、早期の値下げを急がない設定を検討する市場の水曜は30日前で67.8〜70.7%、そこから直近までに+12.3〜15.9pt積んでいる。自館の平日が30日前時点で同程度の進捗であれば直前30日に入る業務需要を、下げた価格で受けてしまう事態を避ける
今日〜今週10月の評価軸に、前年比と2年前同月比の2本を用意する前年10月のビジネスは¥7,861(+18.7%)。自館の10月見込みが前年を下回る場合前年の特殊要因による見かけの減速と、実力の変化を切り分ける
2週間以内11月の土曜・連休の価格を、45日前を迎える前に固める10月の土曜は45日前で75.6〜83.1%まで埋まっていた。自館の11月の土曜が45日前を切っても価格が平常のままなら予約の大半が入る前に、需要に見合う価格で受けられる状態をつくる
2週間以内前年9〜10月の実績から大会期間の分を切り分け、平常時のベースを把握する前年9月の単価上位3分の1は−15.9%(26施設中24施設が前年割れ)。自館が前年9月に¥9,228以上の水準だった場合再現性のない前年実績を目標に据えることによる、過度な価格の上げ下げを防ぐ
来月〜年度末シティホテルは11月の紅葉期の価格を、前年の年間最高値と照合する前年11月のシティは¥15,922(+2.1%)。8月は12施設中10施設が前年を上回った。自館が8月に前年並みへ戻せていれば春から続いた前年割れの流れを、ピーク月で反転させる機会を探る
来月〜年度末来夏の価格カレンダーを、今夏の確定値を起点に組み直すビジネスの8月は¥8,706(+14.2%)、大津・草津・守山・栗東の4市は施設別の中央値で+17.2%。自館の8月が市場の伸びを下回った場合市場が切り上げた水準を、翌年の出発点として早めに織り込む
いずれの打ち手も、市場の数値と自館の実績を同じ月・同じ曜日で突き合わせることが出発点になる。市場の動きは判断材料の一つであり、自館の客層や契約の構成に照らして取捨選択したい。
まとめ — 「中央値・分布・2年前」の3点で読む
ここまでを整理すると、滋賀県の夏は三つの物差しで読み解ける。第一に中央値で、ビジネスホテルは8月に¥8,706(+14.2%)まで伸び、シティホテルは¥15,767(+1.0%)で3年続けて同じ水準にとどまった。第二に施設単位の分布で、ビジネスは77施設中40施設が+10%以上、シティも12施設中10施設が上昇しており、中央値の差ほどには業態間で方向が割れておらず、割れていたのはむしろシティの施設間だったといえる。
第三が2年前との比較である。9月はビジネスが−4.6%と前年を下回ったが、2024年9月比では+11.1%と上昇基調を保っている。国スポと万博が重なった前年の秋は10月に+18.7%まで伸びており、下期は前年比の数字が弱く見えやすい。前年比だけに引きずられず、中央値・分布・2年前の3点を並べて自館の位置を測ることが、この下期のレート戦略の土台になるだろう。
よくある質問
Q. 滋賀県のビジネスホテルの2026年8月のADRはいくらですか。
A. 推定成約ADR(税抜相当・確定値)は¥8,706(N=80)で、前年同月の¥7,621から+14.2%でした。同一施設の比較では77施設中40施設が+10%以上の上昇です。
Q. 9月に前年を下回ったのはなぜですか。
A. 前年9月は国スポの開催などで2024年比+16.5%と大きく伸びており、比較対象の水準が高かったためと考えられます。2026年9月の¥7,505は、2024年9月比では+11.1%です。
Q. シティホテルは伸びていないのですか。
A. 県全体の中央値は8月+1.0%ですが、施設単位では12施設中10施設が前年を上回りました。施設ごとの方向が割れたため、中央値が動かなかった形です。
データについて
推定OCC(OTA掲載在庫ベース)の定義: OTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は総客室の30%以上をOTAに掲載する施設で構成した固定コホート(各宿泊日で同じ施設集合。本記事の N がその施設数)。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(掲載外の客室を消化済み側に数えるため高めに出る)。 対象月は2026年8月・9月、ブッキングカーブの対象は2026年10月の宿泊日。
ブッキングカーブ: 宿泊日の45日前から直近までの観測に基づく。
推定成約ADRの定義: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。本記事の前年同月比はすべて確定値同士で算出し、エリアの値は施設別の値の中央値である。
対象の内訳: 滋賀県ビジネスホテル N=79〜84施設(月により変動、2026年8月はN=80)、シティホテル N=11〜12施設。同一施設の比較は両年の同月に確定値がそろう施設(ビジネス77〜79施設、シティ11〜12施設)。市別の表は対象5施設以上の8市。ブッキングカーブと推定OCCはビジネスホテルが対象で、10月の宿泊日は44施設/客室4,317室、2026年8月は34〜41施設/客室3,351〜4,191室(主要予約サイト掲載ベース)。
データ時点: 2026年10月6日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの宿泊プラン販売データと、同データから推定した推定成約ADR(税抜相当)・OTA掲載在庫ベースの推定OCC。ホテルバンク編集部が2026年10月6日時点で集計した。下表の外部資料は、大会日程・花火大会の開催日・祝日の確認に用いた。
■ 試算前提
前年同月比・2年前同月比はすべて確定値同士で算出し、県・市の値は施設別推定成約ADRの中央値とした。同一施設の比較は両年の同月に確定値がそろう施設に限り、市別の表は対象5施設以上の8市のみを掲載した。10月のブッキングカーブは宿泊日の45日前から直近までの観測で、各宿泊日で同じ施設集合(ビジネスホテル44施設)を用いた。
■ 限界・留意点
シティホテルは対象が11〜12施設と少なく、少数施設の値付けで中央値が動きやすい。推定成約ADRは公表運営実績との照合で誤差中央値6.6%の推定値である。推定OCCは掲載外の客室を消化済み側に数えるため実客室稼働率より高めに出る。10月の宿泊日の値は今後の販売で変動し得る。国スポ・万博など前年のイベント要因は時期の一致に基づく解釈で、因果関係を検証したものではない。