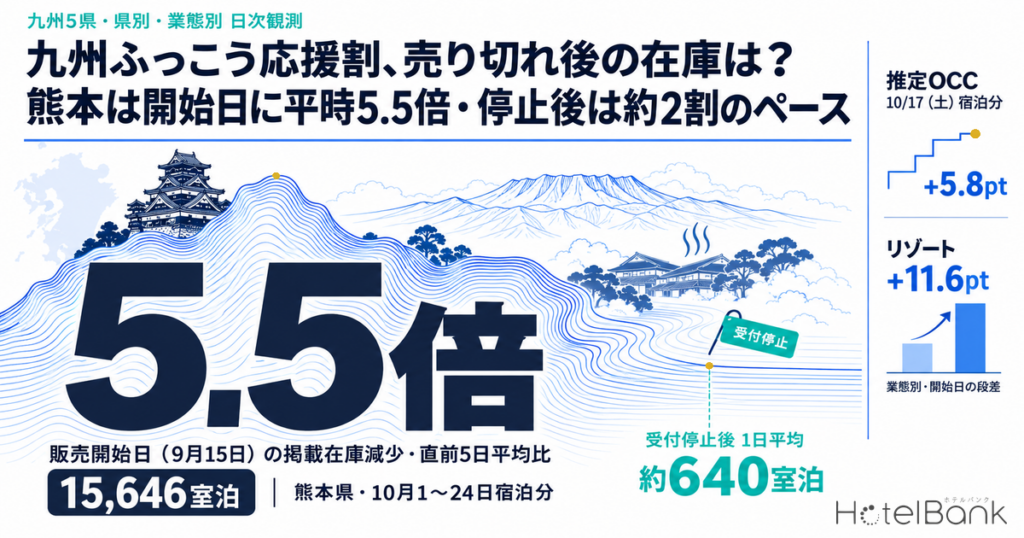
九州ふっこう応援割は、大手予約サイトで販売を始めた県から順に、開始当日から翌日のうちに予算上限へ達し、受付停止の告知が出た。長崎県は開始20分後に完売したと報じられ、熊本・佐賀・大分・宮崎でも同じ告知が出ている。本稿では、この「売り切れ」の前後で10月分の掲載在庫が1日にどれだけ減ったかを日次で数え、受付が止まった後の在庫の動きを県別・業態別に測る。先に結論を書くと、熊本県では販売開始日の1日で10月1〜24日宿泊分の掲載在庫が15,646室泊減り、直前5日間の平均の5.5倍になった。受付停止後の9日間は1日平均約640室泊で、開始前の約2割のペースに落ち着いている。
本記事における指標の定義
OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本文・図表では「推定OCC」と表記し、対象施設数と客室数(主要予約サイト掲載ベース)を併記する。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。
LT(リードタイム):宿泊日までの日数。本稿の推移はLT45〜LT1の観測のみを用い、宿泊当日(LT0)と46日以上前の観測は使っていない。
掲載在庫の減少(室泊):10月1日〜10月24日の24宿泊日それぞれについて、前日の観測から当日の観測までに主要予約サイト上の残室数が減った量を合計したもの(1室×1泊=1室泊)。予約による減少のほか、宿側の掲載停止・在庫の引き上げも含むため、予約数そのものではない。前日より残室が増えた場合はマイナスとして相殺している。
データ出典:メトロエンジンリサーチ(観測は2026年9月25日まで)
Key Takeaways
— 熊本県は販売開始日(9月15日)の1日で10月1〜24日宿泊分の掲載在庫が15,646室泊減り、直前5日平均の5.5倍。倍率は宮崎県9.8倍・佐賀県8.9倍・長崎県8.1倍・大分県7.1倍と続く。
— 受付停止後の9日間(9月17〜25日)、熊本県の減少は1日平均約640室泊と開始前の約23%に鈍化。長崎県は約730室泊で開始前の約96%とほぼ平時ペース。
— 熊本県の10月17日(土)宿泊分の推定OCCは、2026年9月14日79.9%→15日85.7%(+5.8pt)の段差の後、停止後9日間は+1.7ptと傾きがおよそ半分になった。
— 熊本県の開始日の段差は業態で差が大きく、リゾート+11.6pt・旅館+8.4ptに対しビジネスは+3.7pt。ビジネスは停止後も+2.6ptと伸び続けている。
— 11月3日(火・祝)宿泊分の推定OCCは2026年9月25日時点で熊本県61.0%・長崎県61.6%。再開枠・直販・11月への誘導が受付停止後の受け皿になる。
売り切れまでの時系列 — 5県が開始当日〜翌日に受付停止
九州ふっこう応援割は、令和8年熊本地震で九州全域に宿泊予約のキャンセルが多数発生したことを受け、観光庁が2026年8月28日に実施を発表した旅行・宿泊の割引支援である。対象は10月1日宿泊分以降で、割引率は旅行・宿泊料金の50%(熊本県・鹿児島県は60%)、1人1旅行あたりの上限は宿泊単体で2.0万円、交通付き2泊以上で3.0万円、周遊型旅行で3.5万円となっている(観光庁「九州ふっこう応援割」、2026年9月24日更新)。
販売は県ごと・チャネルごとに開始日が分かれている。大手予約サイトの1社は、熊本・長崎・佐賀・大分・宮崎の5県すべてについて「予算上限に達したため、受付を停止いたしました」と告知しており、告知の更新日はいずれも各県の販売開始日かその翌日だった(2026年9月26日に編集部が告知ページで確認)。報道では、長崎県は9月15日午前10時の先行販売開始から20分後に完売したと伝えられている(朝日新聞、9月19日)。佐賀県も9月24日正午に販売を始め、同日中に同じ告知が出た。
表1 九州ふっこう応援割 県別の販売開始と受付停止告知(2026年9月26日確認)
県
予約サイトでの販売開始
大手予約サイト1社の受付停止告知
その他チャネルの販売開始(予定)
熊本県9月15日(火)10時9月16日更新—
長崎県9月15日(火)10時(一部予約サイトで先行)9月15日更新宿泊施設 9月28日(月)、旅行会社・予約サイト 9月30日(水)
佐賀県9月24日(木)12時9月24日更新旅行会社 10月2日(金)、宿泊施設 10月上旬
大分県9月25日(金)12時9月25日更新旅行会社 10月9日(金)、宿泊施設 10月16日(金)
宮崎県9月25日(金)10時9月25日更新宿泊施設・旅行会社 9月28日(月)以降
福岡県9月24日(木)〜準備が整った事業者から順次準備中—
鹿児島県県独自割を9月14日(月)開始(9月14日〜10月13日宿泊分)準備中—
出典:観光庁「九州ふっこう応援割」、九州観光機構「九州ふっこう応援割お知らせサイト」、大手予約サイトの告知ページ(いずれも2026年9月26日確認)、朝日新聞(2026年9月19日)よりホテルバンク編集部作成
ここで押さえておきたいのは、「売り切れ」「受付停止」が指すのは予約サイトごとに割り当てられた割引の予算枠であって、宿の客室が埋まったことでも、宿の評価でもないという点である。同じ予約サイトも「終了した県でも、キャンセル等の状況により、ご利用できる場合があります」と案内しており、長崎・佐賀・大分・宮崎では宿泊施設への直接予約や旅行会社の販売がこれから始まる。割引の枠が止まった後も、宿の販売は続いている。
開始日の1日で平時の5.5〜9.8倍 — 6県の掲載在庫の減り方
では、販売開始日に在庫はどれだけ動いたのか。メトロエンジンリサーチの観測データで、10月1日〜24日の24宿泊日について、前日から当日までに減った掲載在庫を合計した。比較の基準は、開始日の直前5日間の1日平均である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(10月1日〜24日宿泊分、LT45以内の観測。対象施設数・客室数は下表)
表2 販売開始日の掲載在庫減少と直前5日平均比(10月1日〜24日宿泊分)
県
販売開始日
開始日の掲載在庫減少
直前5日の1日平均
倍率
対象施設/客室
熊本県9月15日(火)15,646室泊2,825室泊5.5倍383施設/14,362室
長崎県9月15日(火)6,167室泊760室泊8.1倍273施設/11,564室
佐賀県9月24日(木)3,223室泊363室泊8.9倍140施設/4,510室
大分県9月25日(金)7,174室泊1,009室泊7.1倍479施設/10,952室
宮崎県9月25日(金)6,485室泊658室泊9.8倍161施設/6,914室
福岡県(参考)9月24日(木)11,617室泊3,503室泊3.3倍441施設/29,815室
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。対象施設・客室は10月17日宿泊分の集計対象(主要予約サイト掲載ベース)。福岡県は事業者ごとに順次開始のため参考値
倍率がもっとも大きかったのは宮崎県の9.8倍で、佐賀県8.9倍、長崎県8.1倍、大分県7.1倍と続く。熊本県は5.5倍と倍率では下位だが、絶対量は15,646室泊と6県で最大であり、24宿泊日で割ると1宿泊日あたり約650室泊が1日で動いた計算になる。熊本県は開始前から1日2,800室泊前後のペースで在庫が減っており、地震後の予約の戻りがすでに進んでいたことが倍率を相対的に小さく見せている。販売開始前の熊本の10月の水準は、九州ふっこう応援割 熊本、販売開始前の10月土曜は稼働72〜80%で起点として整理している。
一方、福岡県の3.3倍は性格が異なる。福岡県は「準備が整った事業者から順次」の開始で、大手予約サイトの1社は9月26日時点でも「準備中」としている。直前5日間には秋分の日(9月23日)の6,133室泊が含まれ、基準自体が高い。開始日の段差が一斉に立ち上がった5県と、分散して始まった福岡県との違いが、倍率の差に表れているとみられる。
受付停止後の9日間 — 熊本は開始前の約2割、長崎はほぼ平時ペース
本稿の主題は、受付が止まった後である。販売開始が9月15日だった熊本県と長崎県は、停止後の観測が9日分以上たまっている。下図は、両県の10月1日〜24日宿泊分について、1日ごとの掲載在庫の減少を並べたものだ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(熊本県383施設/14,362室・長崎県273施設/11,564室、主要予約サイト掲載ベース。10月1日〜24日宿泊分、LT45以内の観測)
熊本県は、開始日の9月15日に15,646室泊、翌16日にも4,719室泊が減った後、9月17日〜25日の9日間の合計は5,779室泊、1日平均で約640室泊にとどまった。開始前5日間の1日平均(2,825室泊)の約23%である。割引を使いたい需要が開始日と翌日に前倒しで集中し、その後は割引の再開を待つ層が生まれている、と読むのが自然だろう。
加えて、熊本県では9月19日(土)と9月21日(月・敬老の日)に、掲載在庫が前日より増えた。9月19日は延べ926室泊、9月21日は延べ1,158室泊が宿泊日のいずれかで戻っている。この戻りがキャンセルによるものか、宿側が在庫を追加したものかは、公開データだけでは区別できない。いずれにせよ、受付停止後も予約サイト上の在庫は動いており、予約サイトが案内する「キャンセル等の状況により、ご利用できる場合」の受け皿は実際に生まれている。
長崎県は様子が違う。9月17日〜25日の9日間の合計は6,586室泊、1日平均約730室泊で、開始前5日間の平均(760室泊)の約96%と、ほぼ平時のペースに戻った。長崎県は開始日の減少が6,167室泊と熊本県の4割ほどで、前倒しの規模がもともと小さかったことに加え、9月28日以降に宿泊施設・旅行会社・予約サイトの販売が順次始まる予定であることも、需要の分散につながっているとみられる。
10月17日(土)の推定OCC — 開始日の段差と停止後の傾き
同じ動きを、特定の宿泊日の推定OCCで見る。10月17日(土)宿泊分について、LT45(9月2日)からLT22(9月25日)までの推移を4県で重ねた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定OCC、10月17日(土)宿泊分。対象:熊本県383施設/客室14,362、長崎県273施設/客室11,564、佐賀県140施設/客室4,510、福岡県441施設/客室29,815(主要予約サイト掲載ベース)。LT45〜LT22の観測
熊本県の10月17日宿泊分は、9月14日の79.9%から開始日の9月15日に85.7%へ5.8pt上がった。開始前の9日間(9月5日→14日)は76.6%→79.9%の+3.3ptだったのに対し、停止後の9日間(9月16日→25日)は86.9%→88.6%の+1.7ptと、傾きがおよそ半分になっている。グラフでいえば、段差の後に線が寝た形である。
佐賀県は9月24日に72.8%→78.2%(+5.4pt)の段差が出た。停止後の観測はまだ1日分で、9月25日は79.0%(+0.8pt)だった。長崎県は9月15日の段差が+2.8pt(75.6%→78.4%)と控えめで、その後も9月25日の80.9%まで開始前とほぼ同じ傾きで上がり続けている。福岡県は段差がはっきりせず、9月後半にかけてなだらかに上昇してきた。
参考までに、10月10日(土・三連休初日)宿泊分では、熊本県が9月14日81.5%→9月15日87.5%(+6.0pt)→9月25日90.6%(対象382施設/客室14,303)、長崎県が79.5%→82.9%→85.9%(対象270施設/客室11,512)だった。熊本県は、受付停止の告知が出た9月16日(88.9%)から9月25日までの9日間では+1.7ptである。9月25日に販売を始めた大分県・宮崎県の10月17日宿泊分は、9月24日→25日で大分県が83.2%→87.3%(対象479施設/客室10,952)、宮崎県が69.7%→75.5%(対象161施設/客室6,914)と、同じ形の段差が出始めている。
業態別の段差 — 熊本は旅館・リゾートが大きく、ビジネスは停止後も伸びる
段差の大きさは業態で異なる。熊本県の10月17日宿泊分を業態別に分けると、開始日の段差は旅館が+8.4pt、リゾートが+11.6pt、シティが+4.7pt、ビジネスが+3.7ptだった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。熊本県、10月17日(土)宿泊分の推定OCCの変化。対象施設数・客室数は下表(主要予約サイト掲載ベース)
表3 県・業態別 10月17日(土)宿泊分の推定OCCの段差(2026年9月25日時点)
県・業態
対象施設/客室
開始前日
開始日
9月25日
開始日の段差
熊本県・旅館170/3,068室84.2%92.6%94.3%+8.4pt
熊本県・リゾート20/1,145室81.7%93.3%94.9%+11.6pt
熊本県・シティ14/1,585室89.1%93.8%95.2%+4.7pt
熊本県・ビジネス62/7,445室79.6%83.3%85.9%+3.7pt
長崎県・旅館51/1,762室72.8%76.8%78.7%+4.0pt
長崎県・リゾート30/2,199室80.4%83.9%86.5%+3.5pt
長崎県・ビジネス62/4,896室73.8%76.3%80.0%+2.5pt
佐賀県・旅館77/1,836室72.8%80.1%80.3%+7.3pt
佐賀県・ビジネス21/1,968室72.9%76.6%78.0%+3.7pt
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定OCC、10月17日(土)宿泊分(主要予約サイト掲載ベース)。開始前日・開始日は熊本・長崎が9月14日・15日、佐賀が9月23日・24日。対象10施設未満の業態は掲載していない
熊本県の旅館とリゾートは、開始日に一気に92〜93%台へ上がり、その後の上積みは+1.6〜1.7ptにとどまった。割引率60%・上限2.0万円という条件は、1泊あたりの単価が高い温泉旅館やリゾートほど割引額が大きくなりやすく、開始日の反応が旅館・リゾートに集中したことと整合する(上限2.0万円が効く価格帯は九州応援割の上限2万円が効く宿は4〜10%を参照)。佐賀県でも旅館の段差(+7.3pt)がビジネス(+3.7pt)のおよそ2倍だった。
対照的に、熊本県のビジネスは開始日の段差が+3.7ptと小さい一方、停止後の9月15日→25日も+2.6ptと、4業態のなかでもっとも伸び続けている。大手予約サイトの利用条件ではビジネス目的の利用は割引の対象外とされており、ビジネスホテルの需要はもともと割引の有無に左右されにくい層を多く含むとみられる。なお、ここでの「ビジネス」は施設の業態区分であり、宿泊目的の区分ではない。
10月末〜11月の週末 — 段差の後に残る余地
受付停止後の需要の受け皿を考えるうえで、10月後半以降の宿泊日の状態も確認しておく。9月25日時点の推定OCCを、10月31日(土)、11月3日(火・文化の日)、11月7日(土)の3日で並べた。
表4 10月末〜11月の週末・祝日の推定OCC(2026年9月25日時点)
宿泊日(9月25日時点のLT)
熊本県
長崎県
佐賀県
10月31日(土)(LT36)78.8%(7日前比+0.7pt)79.3%(+1.0pt)87.5%(+7.8pt)
11月3日(火・祝)(LT39)61.0%(4日前比+0.9pt)61.6%(+0.5pt)74.0%(+4.0pt)
11月7日(土)(LT43)78.7%76.2%76.5%
対象施設/客室(11月7日分)383施設/14,358室268施設/11,500室142施設/4,515室
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定OCC(主要予約サイト掲載ベース)。比較はLT45以内の観測に限り、10月31日分は9月18日比、11月3日分は9月21日比。11月7日分はLT43が最初の比較可能点のため変化幅を示していない
熊本県・長崎県の10月31日宿泊分は、直近7日間で+0.7〜1.0ptとほぼ横ばいで、受付停止後の平坦な動きがここにも表れている。11月3日(火・祝)は3県とも60〜70%台で、熊本県・長崎県では11月7日(土)より約15〜18pt低い。一方、9月24日に販売を始めたばかりの佐賀県は、10月31日分が7日間で+7.8ptと、開始日の段差がそのまま乗っている。
受付停止の後に宿ができること — 3つの受け皿
ここまでのデータから、受付停止後の宿側の打ち手を3つに整理できる。いずれも「割引の枠が止まった」ことを前提に、止まった後の需要をどこで受け止めるかという観点である。
1つ目は、再開枠(キャンセル戻り)の受け皿を予約サイト上に残しておくことである。予約サイトは「キャンセル等の状況により、ご利用できる場合があります」「再開する際にはこのページでご案内します」と案内しており、熊本県では停止後に掲載在庫が前日より増えた日が2日観測された。割引の再開を待つ利用者は、枠が戻った瞬間に動く。停止後も在庫を掲載したまま、特に10月後半の平日や11月3日のように余地のある日の枠を開けておくことが、再開時の取りこぼしを減らすことにつながる。
2つ目は、直販・自館予約の窓口である。九州観光機構の案内では、長崎県は宿泊施設での販売を9月28日、佐賀県は10月上旬、大分県は10月16日、宮崎県は9月28日以降に始める予定とされている。予約サイトの枠が早く閉じた県ほど、自館の公式サイトや電話予約で応援割を扱えるようになったときの反応は大きくなると考えられる。大分県の直販開始と10月前半の残室については、九州ふっこう割 大分、直販は10/16宿泊分からで詳しく分析している。開始日の段差が大きかった旅館・リゾートでは、直販向けの応援割対象プランを先に整えておくことが、次の山を自館で受け止める準備になる。
3つ目は、11月の週末・祝日への誘導である。熊本県と長崎県の10月10日(土)宿泊分は、9月25日時点で推定OCCが85.9〜90.6%に達している。一方で11月3日(火・祝)は60%台にとどまり、10月31日分も停止後はほぼ横ばいだ。応援割の対象期間は各県とも12月中旬〜下旬まであり、熊本県では12月25日宿泊分まで続く。予約が集まった10月の日程から、余地の残る11月の日程へ需要を振り分ける提案は、宿にとっても利用者にとっても機会になる。
最後に改めて確認しておくと、「売り切れ」は割引の予算枠が上限に達したことを指し、宿の人気や評価とは別の話である。開始日の段差が示したのは、九州の宿に向かう需要がそれだけ厚く待機していたという事実であり、その需要の多くはまだ宿泊日を迎えていない。
将来日程のデータに関する注意:本記事の推定OCCと掲載在庫は、2026年9月25日までの調査時点で主要予約サイトに掲載されていた在庫に基づく推定値であり、宿泊日に近づくにつれて変動する。掲載在庫の減少には予約のほか宿側の掲載停止・在庫調整も含まれるため、予約数や応援割の利用件数そのものを示すものではない。割引の枠や販売チャネルの状況は各県・各事業者の発表で随時更新される。
集計方法
推定OCCと掲載在庫は、メトロエンジンリサーチが追跡する主要予約サイト掲載施設のうち、各県で観測が確認できる施設を対象に、宿泊日ごとの残室数を日次で集計した。県単位の集計で、個別施設の稼働率は算出していない。ブッキングカーブと掲載在庫の減少は、いずれも宿泊日の45日前以内(LT45〜LT1)の観測に限っている。掲載在庫の減少は、10月1日〜24日の24宿泊日について前日観測からの残室数の差を合計した。販売開始時刻は県ごとに異なる(10時または12時)ため、開始日の観測には開始前の時間帯の動きも含まれうる。熊本県で開始翌日にも減少が大きかったのはこの影響を含むとみられる。
よくある質問
Q. 九州ふっこう応援割の「売り切れ」「受付停止」とは何を指すのですか?
A. 予約サイトごとに割り当てられた割引の予算枠が上限に達したことを指し、宿の客室が埋まったことや宿の評価を示すものではありません。予約サイトは「キャンセル等の状況により、ご利用できる場合があります」と案内しており、長崎・佐賀・大分・宮崎では宿泊施設への直接予約や旅行会社の販売がこれから始まります。
Q. 販売開始日に掲載在庫はどれだけ減りましたか?
A. 10月1日〜24日宿泊分の合計で、熊本県は開始日(9月15日)の1日に15,646室泊減り、直前5日間の1日平均の5.5倍でした。倍率では宮崎県9.8倍、佐賀県8.9倍、長崎県8.1倍、大分県7.1倍と続きます(メトロエンジンリサーチ、2026年9月25日までの観測)。
Q. 受付停止の後、在庫の動きはどう変わりましたか?
A. 熊本県は9月17日〜25日の9日間で1日平均約640室泊と、開始前5日間の平均(2,825室泊)の約23%に落ち着きました。長崎県は1日平均約730室泊で開始前の約96%と、ほぼ平時のペースに戻っています。
Q. 業態によって反応に違いはありましたか?
A. 熊本県の10月17日(土)宿泊分の推定OCCでは、開始日(2026年9月15日)の段差がリゾート+11.6pt、旅館+8.4pt、シティ+4.7pt、ビジネス+3.7ptでした。単価が高い旅館・リゾートほど割引額が大きくなりやすいことと整合します。ビジネスは段差が小さい一方、停止後の9月15日→25日も+2.6ptと伸び続けています。
Q. 受付停止の後、宿は何をすればよいですか?
A. 本稿では3つの受け皿を挙げています。1つ目は再開枠(キャンセル戻り)に備えて予約サイト上の在庫を掲載したままにしておくこと、2つ目は直販・自館予約で応援割を扱えるようになったときに備えて対象プランを整えておくこと、3つ目は予約が集まった10月の日程から余地の残る11月の週末・祝日へ需要を振り分けることです。
関連記事
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する主要予約サイト掲載施設の日次在庫観測(2026年9月25日まで)。推定OCCと掲載在庫の減少は県単位で集計し、対象施設数・客室数は熊本県383施設/14,362室、長崎県273施設/11,564室、佐賀県140施設/4,510室、大分県479施設/10,952室、宮崎県161施設/6,914室、福岡県441施設/29,815室(10月17日宿泊分)。制度・販売状況は観光庁、九州観光機構、各予約サイトの告知と報道で確認した。
■ 試算前提
掲載在庫の減少は、10月1日〜24日の24宿泊日それぞれについて前日観測からの残室数の差を合計した(残室が増えた日はマイナスとして相殺)。平時の基準は各県の販売開始日の直前5日間の1日平均。推移はいずれも宿泊日の45日前以内(LT45〜LT1)の観測に限っている。
■ 限界・留意点
推定OCCは主要予約サイトの掲載在庫に基づく推定値で、施設全体の実稼働率とは異なる。掲載在庫の減少には宿側の掲載停止・在庫調整も含まれ、予約数や応援割の利用件数そのものではない。販売開始時刻が県ごとに異なる(10時または12時)ため、開始日の観測には開始前の時間帯の動きも含まれうる。将来日程の値は調査時点のもので、宿泊日に近づくにつれて変動する。